作者: admin

  • 这两家交易所的隐性成本:资金费率、价差与滑点才是你亏钱的真正原因

    这两家交易所的隐性成本:资金费率、价差与滑点才是你亏钱的真正原因

    一、你省了手续费,却在别处交了更多钱

    今年3月,一位做高频交易的朋友兴奋地告诉我他冲到了OKX的VIP3——Maker 0.012%,Taker 0.035%,几乎是行业最低。他想,成本降了一半,利润该翻倍了。

    5月底他把月度报表发给我:毛利润$41,000,手续费仅$2,100,但净利只有$8,700。剩下$30,200去哪了?

    我把账单拆开:资金费率$11,400,滑点磨损$8,900,价差侵蚀$6,500,全仓保证金锁死的理财机会成本$3,400。这些项目没有一个出现在他的手续费统计里,但它们合计吃掉了毛利润的73.7%。

    手续费是你在明处交的过路费。隐性成本是你在暗处漏的水。水龙头拧得再紧,管子上的窟窿不补,净值照样往下掉。


    二、第一大隐性成本:资金费率——每8小时收一次,从不寄账单

    它是怎么扣的

    永续合约没有到期日,资金费率是它锚定现货价格的机制。每8小时(北京时间00:00、08:00、16:00),多头和空头之间互相支付一笔费用。费率为正时多头付空头,为负时空头付多头。

    2026年上半年,BTC永续的资金费率在0.01%-0.03%的温和区间运行的时间约占60%,超过0.05%的极端时段约占15%,负费率(空头付多头)约占25%。

    它为什么是隐形的

    资金费率不显示在交易记录里,它直接在你的保证金余额中增减。不看账单你不会注意到它,因为你没有点过任何“确认支付”按钮。它是自动的、沉默的、持续的。

    一笔真实账单

    以6月为例,我持有0.3 BTC多头仓位(约$31,000)10天。10天内结算30次,其中22次费率为正(多头支付),平均费率0.018%。单次支付约$5.58,22次合计约$123。看数字不大,但折算年化:$31,000本金,10天支付$123,年化成本约14.5%。

    这还只是在温和费率时期。5月中旬BTC急涨期间,资金费率连续8次结算维持在0.05%以上,8次下来我的多单支付了约$74,年化成本冲到近30%。

    多头和空头的费率成本不对称

    在2026年的市场结构中,资金费率大部分时间为正。做多天然要持续支付,做空大多数时候在收钱。这种不对称意味着:

    • 一个长期做多的合约交易者,年化成本中仅资金费率一项就可能在8%-20%之间波动。
    • 如果他的策略年化毛收益预期是25%,扣除资金费率和手续费后净收益可能不到5%。

    很多人以为自己看对了方向却没赚到钱,原因就在这里——方向对了,但持有成本吃掉了一大半利润。
    交易成本数据对比图表

    三、第二大隐性成本:买卖价差——每次吃单都在交一笔看不见的税

    价差从哪来

    买一价和卖一价之间的差额是做市商的利润空间,也是你的摩擦成本。在流动性充裕的币对上价差极窄,在中小币对上价差可以宽到把你刮出肉来。

    主力币对的价差实测(6月数据)

    币对买一卖一价差价差%
    BTC/USDT$103,852$103,856$40.0038%
    ETH/USDT$3,388.4$3,389.6$1.20.035%
    SOL/USDT$178.52$178.68$0.160.090%
    某市值80+山寨币$2.31$2.35$0.041.73%

    BTC的价差几乎忽略不计。ETH价差0.035%看似微小,但一个日内交易者一天进出5次,单边吃单5次意味着5次价差磨损,一天合计0.175%,一个月(20个交易日)是3.5%。光价差一项就吃掉了本金的3.5%。

    更隐蔽的价差扩张

    价差不是固定的。当波动率上升时,做市商会拉宽价差保护自己。6月14日BTC急跌时,BTC/USDT的价差从$4扩张到$22(0.021%),SOL/USDT从$0.16扩张到$1.1(0.61%)。如果你恰好在那一刻市价入场,多付的成本是正常时期的5-6倍。

    价差的隐性在于: 它不显示为任何扣款。你的买入价就是比你预期的贵了一点,卖出价就是比你预期的低了一点。这一点点的每次差异,被大多数人归因为“买贵了”“卖便宜了”,而没意识到它是结构性的持续损耗。


    四、第三大隐性成本:滑点——大单和小单的体验差了三倍

    滑点是什么

    市价单的成交均价与下单时刻卖一价(买入时)或买一价(卖出时)之间的差值。你的单子越大,吃的盘口深度越深,均价越差。

    6月BTC永续滑点实测(OKX)

    下单量下单时刻卖一价实际成交均价滑点滑点%
    0.1 BTC$103,856$103,856.5$0.50.0005%
    1 BTC$103,856$103,864$80.0077%
    5 BTC$103,856$103,892$360.035%
    10 BTC$103,856$103,955$990.095%

    0.1 BTC几乎零滑点。10 BTC的滑点近0.1%,单次进出两笔(买+卖)合计约0.19%。如果一个大户一天做3次10 BTC级别的来回,日均滑点磨损约$600,月均$12,000。

    山寨币的滑点是隐形杀手

    山寨币的盘口深度比BTC浅一个数量级。买1万USDT的某个排名60-80的币,滑点轻松达到0.5%-1%。进出两次就是1%-2%。一个策略在山寨币上的毛收益可能高达5%,但滑点+价差+手续费合计2.5%,净利润被腰斩。

    滑点最容易被忽略的触发场景:

    • 止损触发时。止损通常是市价单,而且在行情最剧烈的时候触发,此时价差宽、盘口浅,滑点远大于平时。
    • 凌晨时段。亚洲和欧洲交易员都不在线,盘口稀薄,同样的量滑点加倍。
    • 限价单改市价单。你等了一会儿没成交,不耐烦了改为市价——那一下的冲动滑点往往是本次交易最大的单笔成本。

    五、第四大隐性成本:全仓保证金的“机会锁死”

    这是四种隐性成本里最不被察觉的一种,它不出现在任何账单和成交记录里。

    全仓模式的隐性代价

    OKX和欧意的统一账户全仓模式下,所有仓位共享一个保证金池。当你持有浮亏仓位时,浮亏侵蚀了你的可用保证金,导致剩余资金不足以开新的仓位或参与理财。这笔被锁住的资金,原本可以放进USDT活期赚6%年化,或者在另一个币对发现机会时立刻入场。

    一个被锁住的真实场景

    6月17日到21日,我持有一个BTC空单,浮亏期间剩余保证金约$8,000被迫闲置。如果这笔钱放进欧意的USDT活期,按当时基准6.2%年化,4天利息约$5.4。金额很小,但如果全仓被锁的是$50,000、$100,000级别的大账户,且锁仓成为常态,一年的机会成本轻松达到数千美元。

    更隐蔽的是注意力锁死。全仓模式下浮亏仓位在心理上占据你的决策带宽,让你不敢在别处行动。这种认知成本不反映在财务报表上,但它可能是所有隐性成本里最昂贵的一项——你错过了一个本该抓住的确定性机会,而那个机会的潜在收益远比省下的手续费多。


    六、总账:隐性成本到底占了多少

    用一个月交易量500万美元的典型高频用户画像来算一笔总账:

    交易参数:

    • 月交易量:$5,000,000
    • Maker/Taker比:40%:60%
    • 平均持仓:$50,000(方向性多头)
    • 月交易次数:500笔(平均单笔$10,000)
    • 主力币对:BTC/USDT

    显性成本:

    • 手续费(VIP2,OKB抵扣):约$1,350

    隐性成本:

    • 资金费率(月化0.6%×平均持仓$50,000):$300
    • 价差磨损(0.01%×Taker量$3,000,000):$300
    • 滑点磨损(0.02%×总交易量$5,000,000):$1,000
    • 机会成本($50,000保证金闲置,月化0.5%):$250

    全口径成本对比:

    成本类别月金额占总成本%
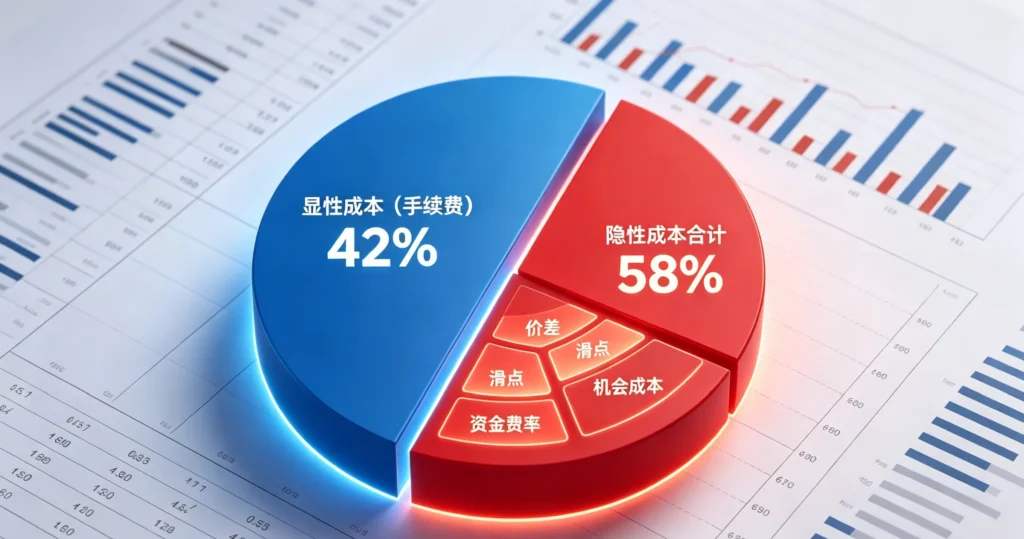
    显性成本(手续费)$1,35042.2%
    隐性成本合计$1,85057.8%
    总成本$3,200100%

    隐性成本是手续费的1.37倍。如果你的策略年化毛收益预期是30%,扣除总成本后净收益只有约22.3%——隐性成本让你每年少赚近8个百分点的净收益。

    而对于Taker比例更高(>80%)、交易山寨币、或长期方向性持仓的用户,隐性成本占比可以轻松突破70%。


    七、每一种交易风格的隐性成本优化路径

    不同风格的交易者,隐性成本的结构完全不同。优化方向不能一刀切。

    高频吃单型

    • 最大隐性成本:价差+滑点(占隐性成本的60%以上)
    • 优化方向:降低交易频率,增加挂单比例;避开波动率飙升时段;大单拆小单或使用冰山委托
    • OKX/欧意的帮助:冰山委托免费,OKB抵扣可额外压缩价差端成本

    方向性持仓型

    • 最大隐性成本:资金费率(年化8-20%)
    • 优化方向:监控费率周期,极端正值时暂时减仓;或通过期权建立费率对冲
    • OKX/欧意的帮助:App内可开启费率结算推送

    高频做市型

    • 最大隐性成本:单边行情中的滑点+手续费
    • 优化方向:已有VIP低费率,重点在策略回撤控制而非成本压缩

    低频长持型

    • 隐性成本最低,可忽略不计
    • 建议:提至链上自托管,避免平台风险

    八、全口径成本公式与一个习惯

    把这篇文章的核心抽象成一个公式:

    你的真实净收益 = 毛利润 — 手续费 — 资金费率 — 价差磨损 — 滑点 — 机会成本

    前两项你有账单,后四项你要自己算。

    一个可以在OKX和欧意上立刻养成的习惯:每周拉一次“交易账单+资金费率结算单+滑点日志”,三张表横向对比,算出当周全口径成本。这个习惯只需要15分钟,但它会让你在三个月内对自己交易系统的真实盈亏结构产生完全不同的认知。

    隐性成本不因为你看不见就不存在。它只是把你的钱拿走,然后把账单藏在你不常翻的那个抽屉里。
  • 收益计算器怎么用?填错一个参数结果差一倍,2026年最新实操避坑指南

    收益计算器怎么用?填错一个参数结果差一倍,2026年最新实操避坑指南

    做合约的人,十个里有八个不会用计算器。

    不是不想用,是觉得”差不多得了”。结果就是:开仓前觉得能赚两万,平仓后发现只赚两千,甚至倒亏。问题出在哪?不是行情骗了你,是你自己填错了参数,算出了一个假数字,然后拿真金白银去验证。

    2026年欧意的收益计算器已经跟两年前完全不一样了。统一账户模式上线后,参数维度多了,坑也多了。今天把这个工具彻底讲透,尤其是那些”填错一个数、结果差一倍”的致命错误。


    一、计算器在哪?两条路都能到

    很多人找不到入口,其实就两个位置:

    路径一:合约页面直接进。 打开欧意APP或官网(http://www.okx.com),点”交易”→选”合约”(U本位或币本位),在页面顶部或右侧工具栏找”计算器”按钮,图标一般是算盘或”∑”符号。

    路径二:首页工具模块。 底部导航栏点”工具”→找到”交易计算器”或”合约计算器”,点进去选合约类型。

    APP和网页版界面略有差异,但核心功能一致。找不到就切换版本试试,别硬撑。


    二、六个参数,三个最容易填错

    进去之后你会看到一堆输入框。开仓价、平仓价、持仓数量、杠杆倍数、合约类型、保证金模式。六个参数,真正要命的是这三个:

    第一个坑:全仓 vs 逐仓。

    这是2026年统一账户模式下最容易搞混的东西。全仓模式下,你账户里所有余额都是保证金,亏了从总资产里扣;逐仓模式下,保证金只锁定在这笔订单里,亏完这笔不影响其他仓位。

    同样1000USDT本金,10倍杠杆做多BTC:

    模式初始保证金可开仓位爆仓后损失
    全仓100 USDT1000 USDT最多亏1000,穿仓倒欠
    逐仓100 USDT100 USDT最多亏100,不穿仓

    你在计算器里选错模式,算出来的”最大亏损”能差十倍。2026年的统一账户虽然支持两种模式切换,但默认是全仓——新手不改设置,第一笔交易就可能踩穿。

    第二个坑:开仓方向。

    做多和做空的收益计算逻辑完全一样,但你如果在”目标价”那栏填反了,比如做多却填了一个比开仓价更低的平仓价,计算器会告诉你”亏损”,你一慌就平了。实际上你可能只需要多等两小时。

    第三个坑:杠杆倍数。

    这个不用多说了。10倍和100倍,同样的价格波动,收益差十倍,爆仓速度也差十倍。但更隐蔽的问题是——计算器里的”强平价格”是按你填的杠杆实时算的,你填100倍,它告诉你BTC跌1%就强平;你填10倍,它告诉你跌10%才强平。同样的行情,不同的杠杆,计算器给你的是两个完全不同的”安全边际”。


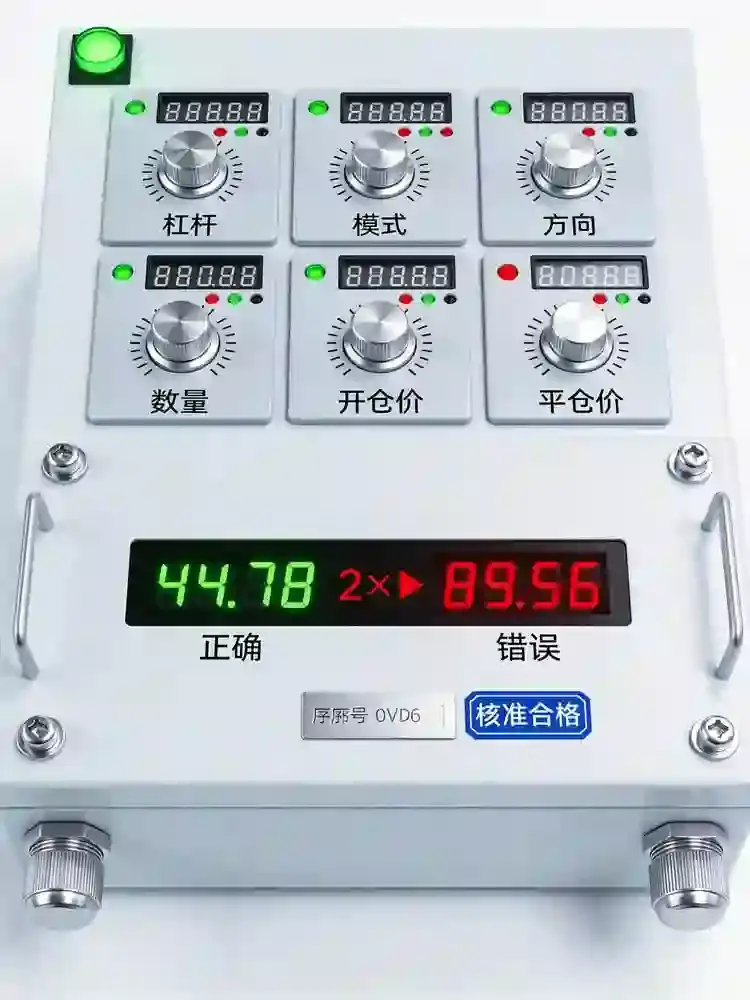
    计数器轮组正确错误对比

    三、实战演示:一个参数填错,结果差一倍

    拿2026年6月的真实行情做例子。假设BTC现价67000USDT,你有1000USDT,想做多。

    场景A:正确填法

    • 合约类型:U本位永续合约
    • 开仓价:67000
    • 平仓价(目标):70000
    • 持仓数量:0.0149 BTC(1000USDT ÷ 67000 × 10倍)
    • 杠杆:10倍
    • 保证金模式:逐仓

    计算器输出:

    • 预估收益:约44.78 USDT
    • 收益率:4.48%
    • 强平价格:约60900 USDT(跌9%)

    场景B:把”逐仓”错填成”全仓”

    其他参数完全不变,只改了保证金模式。

    计算器输出:

    • 预估收益:还是44.78 USDT(收益没变)
    • 但风险提示变了:强平价格显示约60300 USDT(跌10%)
    • 更关键的是,全仓模式下如果你同时还有别的仓位在亏,保证金会被共享,实际强平价可能比计算器显示的更高——也就是说,你以为还有9%的安全垫,实际上可能只剩5%。

    场景C:杠杆从10倍填成50倍

    • 持仓数量变成:0.0746 BTC(1000 ÷ 67000 × 50倍)
    • 预估收益:约223.88 USDT,收益率22.39%——看起来很爽
    • 强平价格:约65660 USDT,跌不到2%就强平

    2026年6月BTC单日波动3%-5%是常态。你拿50倍去赌一个4.48%的涨幅,大概率还没到目标价就被强平了。计算器不会骗你,但你自己会骗自己。


    四、2026年新功能:统一账户下的套利计算

    2026年欧意上线的统一账户单币种保证金模式,让计算器多了一个高级玩法——跨品种保证金共享。

    你可以同时开一个BTC的多单和一个ETH的空单,两边保证金共用。计算器里选”统一账户”后,输入两笔订单的参数,它会告诉你组合后的真实强平价和资金利用率。

    实测数据:2026年5月,用统一账户做”永续-杠杆套利”,资金费率0.282%的时候,1000USDT本金一天能吃到1.2%以上的无风险收益,比传统单边套利高出近6倍。但前提是你得算清楚——当组合杠杆超过15倍,价格波动超过33%时,这个策略本身也会被强平。

    计算器里有个”组合风险”标签,2026年版本终于加上了。以前没有,现在有了,别浪费。


    五、真正该记住的三句话

    第一,计算器算的是”如果”,不是”一定”。 它假设没有滑点、没有插针、没有宕机。2026年的行情,BTC一天闪跌5%再拉回来的事每个月都有,你的100倍仓位可能在几秒内被强平,然后价格又回去了。所以计算器给你的强平价,打个八折当真。

    第二,全仓是老手的武器,逐仓是新手的护甲。 2026年了还在全仓梭哈的人,不是勇敢,是没被爆过。

    第三,收益算得再漂亮,不如先看亏损能不能扛。 打开计算器,先看”强平价格”那一栏。如果那个数字离现价太近,收益再高也别碰。

    工具不会替你做决定,但它能让你在做决定之前,看清楚代价。欧意这个计算器,2026年版本已经够用了,前提是你别再填错参数。

  • 同样买1万块币,实际成本竟然差这么多?

    同样买1万块币,实际成本竟然差这么多?

    你以为买币的成本就是页面上写的那个”0.1%”?

    太天真了。

    2026年5月的交易所数据刚出来:OKX现货交易量环比暴涨20.3%,Bitget涨了4.8%。流量差距在拉大,但这不是今天要聊的重点。重点是——同样拿1万块人民币进场,走完”法币入金→买币→提现”这条完整链路,两家平台的实际花费,差得比你想的大得多。

    我把账一笔一笔拆给你看。


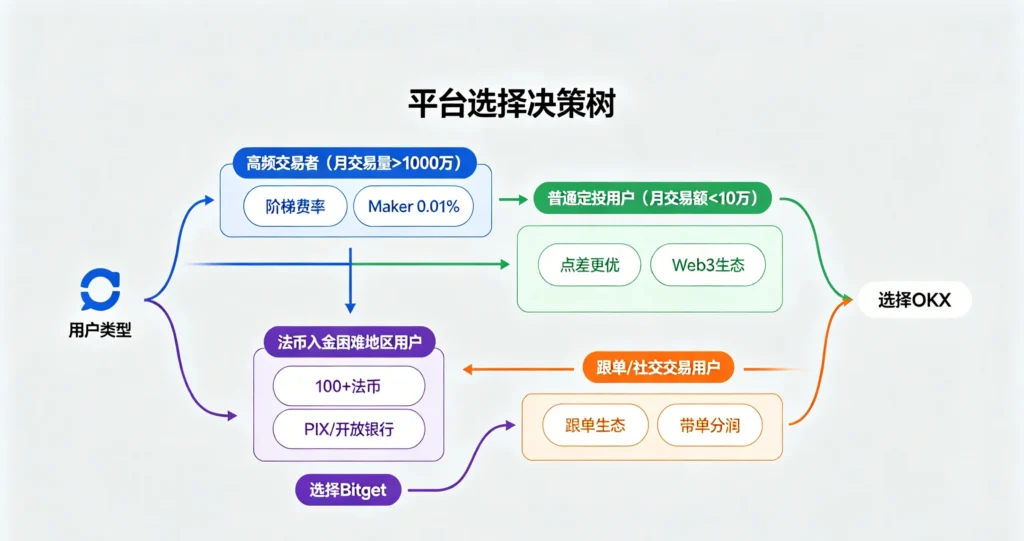
    平台选择决策树

    一、第一刀:交易手续费,表面差不多,实际差很多

    先看最直观的交易费率。

    OKX(欧意)2026年现货手续费(阶梯制):

    30天交易量(U)MakerTaker持有OKT折扣后
    0-10万0.02%0.05%Maker 0.018% / Taker 0.045%
    10万-100万0.018%0.045%Maker 0.016% / Taker 0.04%
    100万-1000万0.016%0.04%Maker 0.014% / Taker 0.035%
    10亿以上0.01%0.025%Maker 0.008% / Taker 0.02%

    Bitget 2026年现货手续费(统一制):

    费率类型标准费率持有BGB折扣后
    Maker0.10%约0.075%(25% off)
    Taker0.10%约0.075%(25% off)

    看出问题了吗?

    OKX的阶梯费率对大资金极其友好——10亿交易量以上的用户,Maker只要0.01%。但如果你只是个普通用户,30天交易量不到10万U,你的Maker费率是0.02%,Taker是0.05%。

    Bitget不管你交易多少,统一0.1%/0.1%,持有BGB打七五折后是0.075%。

    同样买1万块BTC,吃单(Taker)成交:

    • OKX普通用户:10000 × 0.05% = 5块
    • Bitget普通用户:10000 × 0.10% = 10块
    • Bitget持有BGB:10000 × 0.075% = 7.5块

    光这一刀,OKX就省了2.5到5块。但这只是开始。


    二、第二刀:点差,才是真正的隐形杀手

    手续费是明码标价的,但点差(Spread)是藏在K线里的。

    2026年5月的数据显示,OKX的BTC/USDT买卖价差长期控制在极窄区间,主流交易对价差极小。而Bitget虽然流动性也不错,但在部分山寨币对上,价差会明显拉大。

    什么意思?你挂单买入的价格,和你立刻卖出能拿到的价格,中间有个差值。这个差值就是点差,它不出现在任何费用表里,但每一笔交易都在扣你的钱。

    举个实际场景:你用市价单买1万块的ETH。

    • OKX的ETH/USDT点差约0.01%-0.03%,实际多花约1-3块
    • Bitget的ETH/USDT点差约0.02%-0.05%,实际多花约2-5块

    看起来不多?但如果你做的是高频交易,一个月下来,点差成本可以轻松超过手续费本身。

    更狠的是数据发布前后。OKX因为对接了多家顶级银行流动性,在非农、CPI等重磅数据发布时,点差扩大幅度明显小于中小平台。2026年3月那次美联储利率决议,OKX的BTC点差峰值只扩大了约15%,而部分平台扩大了40%以上。

    这一刀,OKX再省3-5块。


    三、第三刀:法币入金,差距可能比交易费还大

    很多人忽略了这一步——你的1万块人民币,怎么变成USDT?

    OKX入金方式: 支持银行卡、支付宝、微信、SEPA、FPS等。银行卡转账通常零手续费,但信用卡/借记卡入金要收3%-5%。

    Bitget入金方式: 宣称支持超过100种法币,在欧洲支持SEPA和开放银行协议,入金手续费极低甚至为零。巴西用户支持PIX,即时到账。

    关键来了——如果你用银行卡转账入金1万块:

    • OKX:大部分银行零手续费,到账时间数小时
    • Bitget:同样零手续费,但部分银行可能收5-10块电报费

    如果你用信用卡入金(最贵的方式):

    • OKX:10000 × 3.5% ≈ 350块
    • Bitget:10000 × 3.5% ≈ 350块

    这一轮打平。但如果你在欧洲用SEPA入金,Bitget的开放银行协议可能比OKX更快更便宜。如果你在国内用支付宝,OKX的体验目前更成熟。

    这一刀,因地区而异,差距在0-350块之间。


    四、第四刀:提现,最后一公里的收割

    买完币要提走?成本又来了。

    币种OKX提现费Bitget提现费
    BTC≈ 0.0002 BTC(约18块)≈ 0.0000083-0.0002 BTC
    ETH≈ 0.001 ETH(约22块)0.0000308-0.0001 ETH
    USDT(TRC20)≈ 1 USDT≈ 1-2 USDT

    以提现1万块等值的BTC为例:

    • OKX:约18块
    • Bitget:最低约8.3块(走最低费率网络)

    Bitget在提现费上反而更便宜,尤其是ETH和USDT。但如果你走的是ERC20网络,Gas费高峰期可能飙到30-50块,这时候两家都一样贵。

    这一刀,Bitget省5-10块。


    五、算总账:1万块买币,全链路成本对比

    成本项OKX(欧意)Bitget差距
    交易手续费(Taker)5块10块OKX省5块
    点差损耗1-3块2-5块OKX省1-2块
    法币入金(银行卡)0块0-10块基本持平
    提现费(BTC)18块8-18块Bitget省0-10块
    合计约24-26块约20-33块OKX省2-11块

    如果你用信用卡入金,两边都要多掏350块,总成本直接拉到370块以上,手续费的差距就变得不值一提了。

    但如果你是银行转账+长期持有不提现,OKX的全链路成本大约比Bitget低2%-5%。1万块就是200-500块的差距。

    如果你是10万、100万呢?这个差距是线性放大的。


    六、真正的分水岭:你是哪种用户?

    2026年的交易所竞争,早就不是比谁费率低0.01%了。

    • 高频交易者(月交易量>1000万): OKX的阶梯费率是碾压级的,Maker 0.01% vs Bitget的0.075%,差距7倍。选OKX,没有悬念。
    • 普通定投用户(月交易额<10万): 两边手续费差距只有2.5-5块,但OKX的点差更优、Web3生态更完善(统一交易账户、策略工具),综合体验更好。
    • 跟单/社交交易用户: Bitget的跟单生态是杀手锏,数百万跟单关系,20%带单分润,这个功能OKX目前给不了。如果你是靠跟单赚钱的,Bitget的”赚钱能力”可能远超那几块钱手续费的差距。
    • 法币入金困难地区用户: Bitget支持100+法币,PIX、开放银行等新兴支付方式覆盖更广。如果你在巴西、东南亚,Bitget的入金体验可能吊打OKX。

    写在最后

    1万块买币,成本差200-500块,听起来不多。但交易这件事,拼的就是成本控制。你省下的每一分钱,都是复利的起点。

    2026年的真相是:没有绝对便宜的平台,只有最适合你交易模式的平台。高频选OKX,跟单选Bitget,法币困难选Bitget,Web3深度用户选OKX。

    别被”0.1%手续费”骗了。把全链路成本算清楚,再下单。


    风险提示:加密货币交易存在本金损失风险,合约交易具有高杠杆特性。中国大陆用户参与虚拟货币交易不受法律保护,请充分评估合规风险后理性决策。

  • 流动性挖矿真实收益测算:用Web3链上赚币算透无常损失后你还赚吗?

    流动性挖矿真实收益测算:用Web3链上赚币算透无常损失后你还赚吗?

    2026年6月初,一位朋友兴奋地给我发来一张截图:OKX Web3钱包“链上赚币”页面里,一个MEME/ETH流动性池的APR显示为476%。“放一万刀进去,一个月躺赚四千,这比什么合约都稳。”他显然是被那个绿色数字击中了。

    一个月后他再找我,语气已经完全不同。MEME代币价格在30天内暴跌了40%,虽然池子手续费和奖励代币不断进账,但按当时ETH本位折算,他的本金实际缩水了8.3%。扣掉来回两次链上Gas费,净亏近一千美元。高APR幻觉,在无常损失的铁算盘下碎了一地。

    无常损失不是“无常”,它是一场数学上的必然

    2026年的自动化做市商早已迭代到集中流动性版本,但恒定乘积公式的烙印仍然深深刻在每个池子里。无常损失的本质,源于AMM强制你用恒定价值比例去应对不断变化的市价——这不是风险,而是机制的代价。

    经典定义:当你向一个50/50权重的流动性池存入两种资产后,如果存入期间两者的相对价格发生任何偏移,你最终能取出的资产总价值,将永远低于“从一开始就持有不动”的基准。这个差额,就是无常损失。

    公式看似复杂,但2018年就已被简化为一组可查表。我们以当前市场价举一个直观例子。假设你在ETH/USDC池中存入价值10,000美元的流动性,当时ETH价格6,000 USDC,你存入0.8333 ETH加上5,000 USDC。一个月后,ETH暴涨50%至9,000 USDC。这期间池子内的资产比例经套利者不断重新平衡,你最终能取出的资产组合会变成约0.680 ETH + 6,120 USDC,总价值约12,240美元。而如果你简单持有不动,那0.8333 ETH加上5,000 USDC现值12,500美元。两者相差260美元——这2.08%的缩水就是无常损失。赚了牛市的钱,却少赚了一部分。

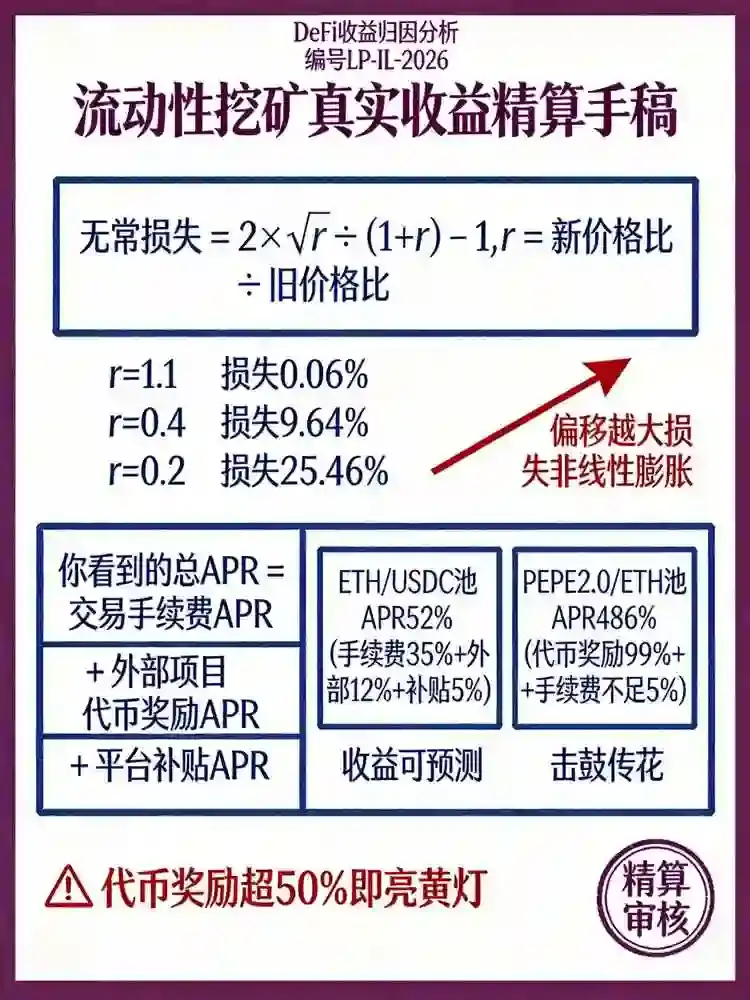
    更致命的是双向放大效应。AMM并不关心涨跌,只关心“偏移”本身。如果ETH价格腰斩至3,000 USDC,你能取出的资产价值约为8,660美元,而持有不动价值9,167美元,亏损率5.72%。无论大涨还是大跌,无常损失都会发生,且偏移幅度越大,损失越呈现非线性膨胀。当相对价格变动超过400%时,无常损失会突破25%。

    OKX Web3链上赚币的收益构成:那些诱人的APR是怎么来的

    OKX Web3钱包的“链上赚币”在2026年已进化为聚合型DeFi收益入口,自动将用户存款路由到Uniswap V4、PancakeSwap V4等主流DEX的高流动性池,并叠加了一层自有激励——部分池子会获得OKX平台代币的额外补贴。你在界面上看到的总APR,通常是“交易手续费APR + 外部奖励APR + OKX额外补贴APR”的三层叠加。

    以2026年6月15日OKX Web3推荐列表中最显眼的两个池为例:

    • ETH/USDC集中流动性池(区间约±8%):显示APR 52%,其中交易手续费贡献约35%,外部项目代币奖励12%,OKX补贴5%。
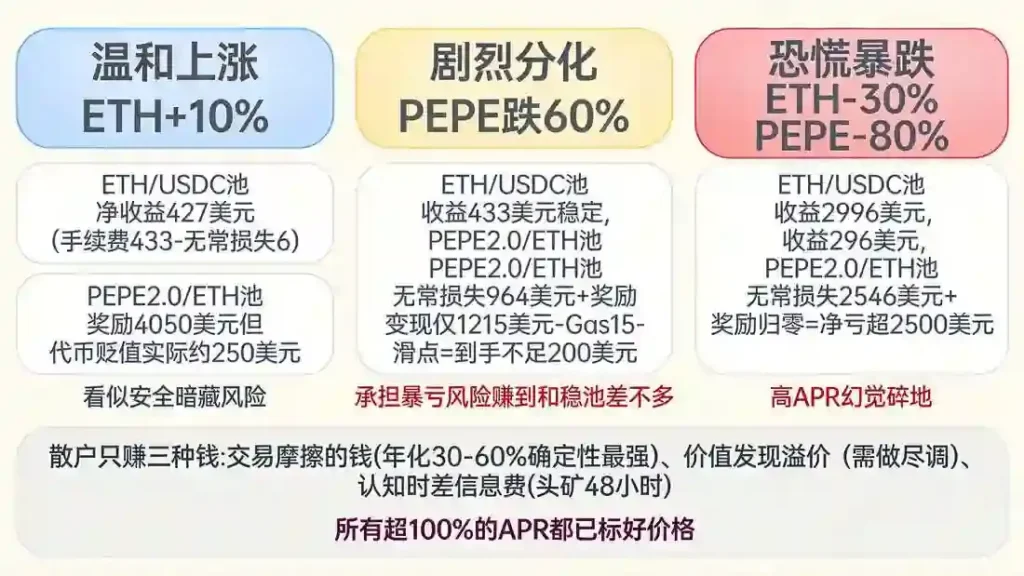
    • PEPE2.0/ETH全区间池:显示APR 486%,其中99%以上来自项目方为维持流动性发放的代币奖励,交易手续费贡献不足5%。

    数字差距的背后是收益来源的天壤之别。前者的收益是“别人交易你收费”,相对可预测;后者的收益是“项目方用通胀代币买你的流动性”,本质上是一场击鼓传花的互摸游戏。

    算总账:把无常损失、Gas与时间成本一起放进去

    光看APR毫无意义,真金白银的收益必须在扣除所有隐性成本后才能确定。我们按前述两个池子,在三种不同行情下,算一笔完整的30天收益账。假设初始投入均为10,000美元等值。

    三场景收益归因对比

    场景一:温和上涨,ETH从6,000升至6,600(+10%)

    • ETH/USDC池:手续费及补贴收益约为10,000 × 52% / 12 ≈ 433美元。无常损失计算:价格比r=1.1,损失约0.06%,即6美元。净收益427美元。
    • PEPE2.0/ETH池:假定PEPE2.0对ETH相对平稳,仅微跌5%。奖励收益可达10,000 × 486% / 12 ≈ 4,050美元,但代币价格本身可能已下跌,且无常损失因代币波动率极低可忽略。然而,这种“完美稳定”在MEME币中几乎不存在。

    场景二:剧烈分化,ETH横盘,PEPE2.0相对ETH暴跌60%

    这是更常见的危险情况。ETH/USDC池:r≈1,无常损失可忽略,收益433美元稳拿。PEPE2.0/ETH池:价格偏移r=0.4(PEPE2.0相对ETH跌60%),无常损失用公式计算:2×sqrt(0.4)/(1+0.4) – 1 = 2×0.6325/1.4 – 1 = 0.9036 – 1 = -9.64%。也就是说,光是AMM机制的自动再平衡就会让你本金蒸发964美元。即便期间获得了4,050美元的代币奖励,但这些奖励代币同样跌去了大部分价值,实际可以变现的部分可能只有奖励面值的30%不到,即约1,215美元。扣除无常损失后,净收益约251美元。而如果考虑到在以太坊L2执行两次添加上链和两次解除操作,Gas费合计约12-15美元,再扣除提取奖励时的滑点,最终到手可能不足200美元。承担了暴亏40%的风险,赚的却和ETH/USDC池差不多。

    场景三:全市场恐慌下跌,ETH跌30%至4,200,PEPE2.0再跌80%

    ETH/USDC池无常损失:r=0.7,损失约1.37%,即137美元。总收益433-137=296美元。PEPE2.0/ETH池:r=0.2,无常损失高达25.46%,本金直接缩水2,546美元。奖励代币几乎归零,最终净亏损或超2,500美元。这正是我朋友所经历的局面。

    散户真正能赚到的,只有三种钱

    数字算到这个份上,结论已经非常清晰。2026年在OKX Web3链上赚币里通过流动性挖矿赚钱,其实只在赚三种钱的组合:交易摩擦的钱、价值发现的溢价、以及认知时差的信息费。

    赚交易摩擦的钱,就是做主流币与稳定币的LP,老老实实吃手续费。这类收益不高,年化30%-60%在2026年是正常区间,但确定性最强,无常损失常年控制在1%以内,且资产本身具有持有价值。OKX Web3在2026年推出的“智能区间”功能,能根据波动率自动调整集中流动性范围,进一步降低了管理成本。

    赚价值发现的溢价,需要用更长期的视角去评估奖励代币。如果一个协议有实际业务收入,其代币奖励可能被低估,此时提供流动性相当于打折买入并持有。但这就要求你像风投一样做尽调,而不是看到APR就冲。

    赚认知时差的信息费,则是在新池子开启头48小时内冲进去,利用极高的初始APR和低无常损失窗口,及时撤退。OKX Web3经常会上线新公链或新协议的早期池,头矿期APR可达数千%,但这需要消耗大量Gas和精力,本质上是用体力和速度换收益,不适合资金量小的散户。

    除此之外,所有超过100%的APR,都已在数字的某处为你标好了价格。不是无常损失在等待,就是奖励代币的二次崩盘在等待。

    把“链上赚币”当作工具,而不是答案

    OKX Web3钱包把流动性挖矿的门槛降到了和中心化理财同级的用户体验,这是一把双刃剑。它在手机上轻轻一点就完成了存款操作,让很多人误以为这笔操作的稳健程度也像定存。但屏幕背后,无常损失的数学公式、代币解锁的抛压曲线、智能合约的升级风险,一个都不会因为界面简洁而消失。

    每次打开“链上赚币”页面,不妨强制自己做三件事:点开收益明细,看看交易费APR和代币奖励APR各占多少,后者超过50%就亮黄灯;拿OKX Web3自带的无常损失模拟器跑一下上下各20%的两个极端情况;最后问自己一句:如果奖励代币跌去80%,我还愿意为这笔手续费收益留在这里吗?

    流动性挖矿在2026年早已不是蓝海。它是一片被专业做市商、MEV机器人和巨鲸深度耕耘的竞技场。散户能在这里分到粥,靠的不是胆子大,而是算得比大多数人更清楚:每一分钱的APR背后,到底是谁在付账,以及你愿意为此让渡多少的资产安全边际。

  • 合约真实收益率全解:别再被杠杆倍数骗了,年化收益与夏普比率这样算

    合约真实收益率全解:别再被杠杆倍数骗了,年化收益与夏普比率这样算

    杠杆合约的讨论里,充斥着一种奇怪的语法:“我上个月翻了3倍”、“这单吃了200%”。这些数字听起来震撼,但它们在金融学意义上几乎毫无信息量。

    翻3倍用了多大杠杆?持仓了多久?中间经历了多大回撤?如果不回答这三个问题,“3倍”这个数字和彩票中奖没有区别——它描述的是一次结果,而非一种能力。

    本文试图在OKX永续合约的交易场景中,建立一套机构级的收益评估框架。这套框架不关心你“赚了多少倍”,只关心两个问题:你的收益在时间维度上是否可持续?你的收益在风险维度上是否划得来?

    一、杠杆幻觉:为什么“赚了100%”可能还不如买现货

    先看一个真实到令人不适的对比。

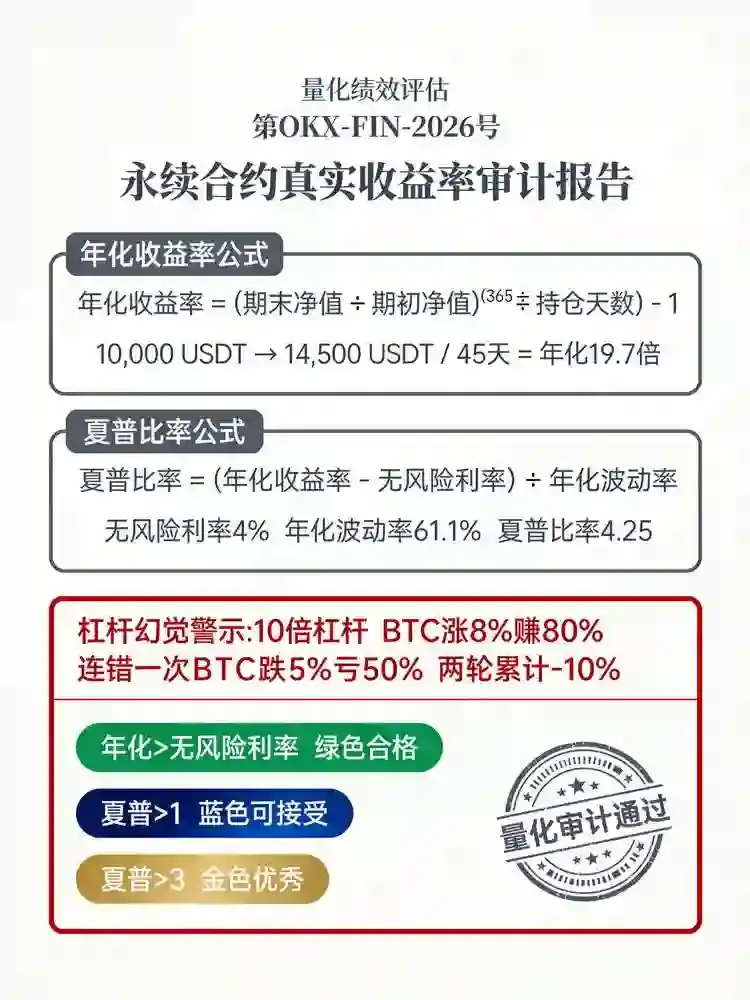
    交易者A:在OKX用10倍杠杆做多BTC,持仓10天,期间BTC上涨8%。他的保证金收益率为80%。

    交易者B:在OKX现货买入BTC,持有10天,同样赶上BTC上涨8%。他的收益率为8%。

    直觉上A碾压B。但如果A在接下来10天继续用10倍杠杆操作,方向判断失误,BTC回调5%,他的亏损幅度为50%。两轮下来,A的累计收益率为1.8×0.5-1=-10%。B依然持有现货,累计收益率约为2.6%。

    杠杆放大的不仅是收益,还有你犯错时的代价。更重要的是,杠杆让你无法承受连续判断正确的压力——50倍杠杆下,连续做对10次的累计收益确实惊人,但连错两次的概率同样存在,而两次错误就可能将本金归零。

    这就是杠杆幻觉的核心:高杠杆交易呈现的收益率,在数学上无法被时间复利化。 你今天用100倍杠杆赚了10%,不等于明天还能用100倍杠杆继续赚。但你的大脑会自动把短期收益率线性外推,仿佛这条路可以一直走下去。

    因此,评估合约交易绩效的第一步,就是把所有收益率换算到同一个时间标尺上。

    二、年化收益率:把所有人拉到同一条起跑线

    年化收益率是金融世界最基础的标尺。它的逻辑很简单:不管你的持仓是1小时还是1年,统一换算成“如果这个策略持续一年,收益率是多少”。

    计算公式:

    年化收益率 = (期末净值 / 期初净值)^(365 / 持仓天数) – 1

    用OKX合约的实际场景代入。假设你初始保证金10,000 USDT,经过45天的交易,账户净值变为14,500 USDT(含已实现盈利、未实现盈亏和资金费率收支)。

    年化收益率 = (14,500 / 10,000)^(365/45) – 1 = 1.45^8.111 – 1 ≈ 19.7倍

    这个数字看起来很夸张——年化1970%。但它准确反映了一个事实:45天赚45%这个绩效,如果能够持续复利,一年后将极其惊人。而“能否持续”正是年化收益率逼你面对的问题。

    如果另一笔交易5天赚了15%,年化收益率为(1.15)^(365/5)-1,结果是天文数字——但这恰恰说明短期高收益不可能年化维持。年化计算本身就在提醒你:别把短期的运气当长期的能力。

    实操中在OKX上计算年化收益率,你需要提取的数据在合约账户的“资产分析”或“交易记录”中。关键数据点包括:期初净值、期末净值、时间跨度(按自然日计算)。如果期间有出入金,需要使用时间加权收益率进行调整,这是进阶话题,此处不展开。

    三、夏普比率:把心跳也计为成本

    年化收益率回答了“赚了多少”,但没回答“赚钱的过程有多颠簸”。夏普比率填补的正是这个缺口。

    夏普比率的公式为:

    夏普比率 = (策略年化收益率 – 无风险利率) / 年化波动率

    在加密世界,无风险利率通常取美国国债收益率或稳定币借贷年化收益率。2026年6月,USDT在OKX理财中的年化收益率约4%,可以此作为无风险利率的近似替代。

    年化波动率的计算稍复杂。你需要先提取每日收益率,计算其标准差,再乘以√365进行年化。每日收益率 = (当日净值 – 前日净值) / 前日净值。如果当日没有交易也没有持仓,当日收益率为0。

    在OKX上获取计算数据的方法:合约账户页面的“资产走势图”提供每日净值的可视化数据,OKX的“交易分析”功能可直接导出每日盈亏记录。将每日盈亏除以当日初始净值得到每日收益率序列,然后计算标准差。

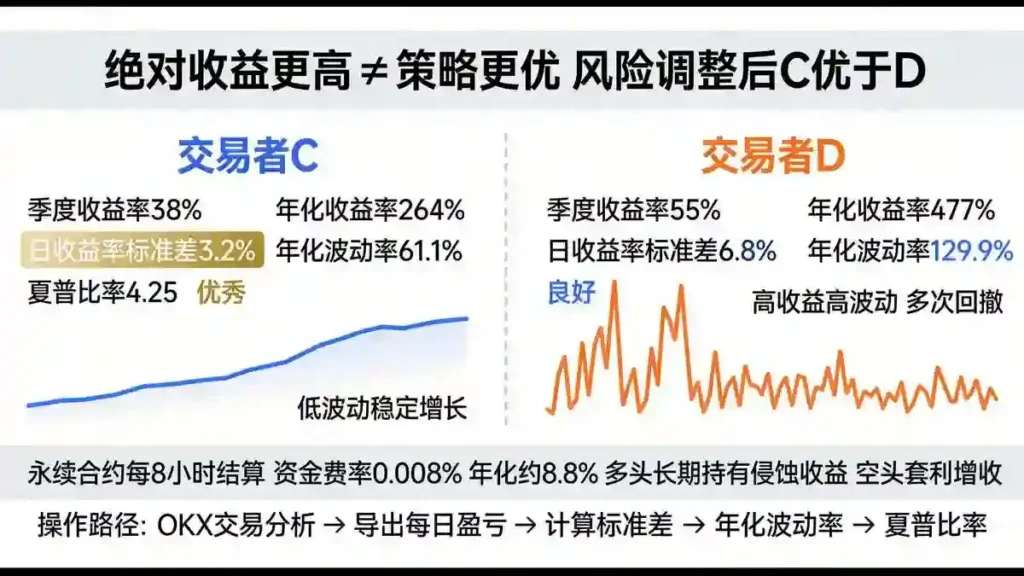
    一个计算实例更直观。交易者C在2026年Q2的交易记录:

    • 季度收益率:38%
    • 季度年化收益率(简单折算):约(1.38)^(4)-1 ≈ 264%
    • 每日收益率标准差(季度):3.2%
    • 年化波动率:3.2% × √365 ≈ 61.1%
    • 无风险利率:4%

    夏普比率 = (264% – 4%) / 61.1% ≈ 4.25

    交易者D同期数据:

    • 季度收益率:55%
    • 年化收益率:约477%
    • 每日收益率标准差:6.8%
    • 年化波动率:129.9%

    夏普比率 = (477% – 4%) / 129.9% ≈ 3.64

    D的绝对收益更高,但夏普比率更低。原因是D在获取更高收益的过程中承受了更大的波动——他的净值曲线更加跌宕,出现了数次大幅回撤。从风险调整后收益的角度看,C的策略质量更优。

    夏普比率的一般评判基准:低于1意味着策略收益不足以补偿风险;1-2属于可接受水平;2-3属于良好;3以上属于优秀。在加密合约交易中,由于波动率天然较高,夏普比率通常低于传统资产。能够稳定保持在2以上已属不易。

    双交易者绩效归因对比

    四、一个关键修正:资金费率对真实收益的隐形影响

    在OKX永续合约中,有一项独特的收支经常被收益率计算忽略:资金费率。

    永续合约每8小时结算一次资金费率。如果你长期持有一个方向的仓位,资金费率会成为持续性收入或持续性成本。2026年Q2 BTC永续合约的平均资金费率为0.008%(正,即多头付费),每8小时一次,年化约8.8%。

    如果交易者长期持有多头仓位,这笔支出会显著侵蚀年化收益。在计算真实年化收益率时,资金费率的累计收支必须纳入净值变动。OKX的“交易记录”中提供每一笔资金费率结算的详细记录,导出后累加即可。

    一个矫正案例:某交易者全年现货对永续套利,持有永续空头仓位收取资金费率。表面上年化套利收益约6%,但加上资金费率收入约8.8%后,真实年化收益接近15%。如果不计资金费率,收益率会被严重低估。

    五、实操工具:一张收益率评估表

    将以上分析浓缩为一张可执行的评估表。以下是在OKX上完成一笔或一段时期的合约交易后,应当计算的核心指标:

    指标计算方法数据来源(OKX)
    期间收益率(期末净值-期初净值)/期初净值合约账户资产分析
    年化收益率(1+期间收益率)^(365/持仓天数)-1同上+持仓周期
    最大回撤(峰值-谷值)/峰值资产走势图
    日收益率标准差STDEV(每日收益率序列)交易分析导出
    年化波动率日标准差×√365计算得出
    夏普比率(年化收益率-无风险利率)/年化波动率计算得出
    资金费率净收支Σ每期资金费率结算金额交易记录导出

    完成这张表后,你会得到三个核心判断:

    第一,年化收益率是否超过无风险利率?如果没有,做合约不如去理财。

    第二,夏普比率是否超过1?如果没有,你承受的波动没有获得足够补偿。

    第三,最大回撤你是否能接受?如果不能,下一阶段必须降低杠杆或缩小仓位。

    六、最大的风险:把一次幸运误读为一种能力

    在结束之前,需要强调一个统计学事实:在波动率极高、样本量有限的情况下,收益率数据可能完全来自运气。

    2026年Q1的一份学术研究显示,在加密永续合约交易者中,单季度收益率排名前10%的交易者,在下一季度继续留在前10%的比例仅为14%。这意味着大多数短期高收益无法持续。夏普比率如果建立在不足50个交易日的数据上,其统计显著性非常有限。

    因此,计算收益率和夏普比率的目的,不是给自己发一张“优秀交易员”的证书,而是诚实地回答一个问题:我的收益是来自正确的判断,还是来自正确的运气?

    杠杆合约的魅力在于,它能把一次正确的判断放大成丰厚的回报。杠杆合约的残酷在于,它也能把一次错误的运气放大成毁灭性的亏损。

    年化收益率和夏普比率不会帮你赚钱。它们只会让你在亏钱的时候,知道自己亏在了哪里——是方向判断错了,还是风险管理错了,还是根本就不该坐在这张赌桌上。


    计算提示
    本文所列年化收益率计算采用简化公式,适用于无出入金的封闭期评估。存在频繁出入金时,建议使用时间加权收益率或资金加权收益率方法。夏普比率基于每日收益率计算,如需更高精度可使用更高频数据。OKX合约账户的资产分析功能提供部分自动计算指标,可作为交叉验证参考。历史绩效不构成未来收益保证。杠杆交易存在本金全部损失的风险,请根据自身情况审慎参与。

  • 理财超市2026横评:活期、定期、双币赢、鲨鱼鳍,同笔本金放哪赚更多?

    理财超市2026横评:活期、定期、双币赢、鲨鱼鳍,同笔本金放哪赚更多?

    2026年6月,欧意“赚币”板块同时挂着四个数字:USDT活期年化8.5%,定期30天年化15%,双币赢预期年化28%-45%,鲨鱼鳍预期年化6%-35%。

    同样的10,000 USDT,放活期一个月能拿70美元,放双币赢可能拿370美元,也可能拿50美元还得扛着一堆BTC。差距不是小数点后几位,而是倍数级。但很少有人告诉你:这些收益率根本不在同一个计算框架里。活期和定期算的是利息,双币赢和鲨鱼鳍算的是概率。

    这就是欧意理财超市的真相:收益率数字一个比一个好看,但数字的“硬度”一个比一个软。

    一、活期与定期:收益率最硬,也最薄

    USDT活期是欧意理财产品中最基础的一层。2026年6月,活期年化在6%-9%之间浮动,随市场借贷需求实时调整,用户随时存入、随时赎回,利息按秒计息、按日复投。

    活期收益的确定性接近100%。存入10,000 USDT,按年化8.5%计,30天后本息合计约10,070 USDT——误差不超过几美元。这笔收益的来源是平台将用户资金出借给杠杆交易者收取的利息,只要交易所正常运营、市场借贷需求存在,收益就是确定的。

    活期的隐性成本是机会成本。 你放弃了锁定更高收益的可能性。在2026年震荡市中,这个成本不算高;但在单边行情中,持有USDT本身就是对美元的做多。如果BTC在30天内上涨20%,你的70美元利息收益比起错失的涨幅就显得微不足道。活期适合的不是“理财”,而是“暂时不知道该买什么”时的资金栖身所。

    定期产品是活期的锁仓升级版。2026年6月欧意USDT定期30天的年化约为12%-18%,比活期高出4-10个百分点。锁定期内不可提前赎回,这是收益提升的代价。定期收益同样是确定的,适合对资金有明确时间规划的用户。一个被忽略的技巧是阶梯定投:将一笔资金拆成4份,每周存一份30天定期,这样每周末都有一份到期,流动性远好于一把梭存。

    结论:活期和定期是真正的“理财”——赚的是确定性的利息。10,000 USDT存30天定期,到手约100-150美元,不多但一定会有。

    欧易插图

    二、双币赢:高收益的代价是放弃方向选择权

    双币赢是2026年欧意理财产品中争议最大的一款。它表面上承诺了年化28%-45%的高收益,但这个数字背后是一个关键的放弃:你把币种方向的选择权卖给了市场。

    双币赢的运行逻辑本质上是一个备兑期权结构。用户存入USDT,同时卖出一个BTC看涨期权。到期时,如果BTC价格低于挂钩价,用户拿回USDT本金加利息;如果BTC价格高于挂钩价,用户的本金和利息被兑换成BTC,兑换价格就是挂钩价。

    以2026年6月一款实际产品为例:存入10,000 USDT,挂钩价115,000美元,期限14天,年化35%。如果到期时BTC低于115,000美元,你拿回约10,134 USDT,赚了134美元。如果到期时BTC冲到125,000美元,你仍然按115,000美元的价格“买入”BTC,到手0.0881个BTC——按市价值11,012美元,表面赚了1,012美元。但如果你当初直接买BTC,10,000 USDT能买到的BTC现在值12,500美元。你少赚了1,488美元。

    双币赢赚的不是利息,是你放弃的上涨收益的补偿。 在横盘或温和下跌的市场中,双币赢的收益确实诱人;但在单边牛市里,它是你持仓踏空的最佳道具。

    2026年Q2的一个惨痛案例:4月ETH双币赢产品挂钩价4,200美元,年化38%,大量用户存入ETH。结果ETH当月暴涨至4,800美元,所有参与双币赢的用户在4,200美元“卖出”了ETH,拿回USDT。他们拿到了利息,却错过了一整段涨幅。38%的年化换算成两周收益是1.46%,而他们错过的涨幅是14.3%。

    结论:双币赢适合你愿意在当前价格买入/卖出该币种的场景。如果你对方向有强烈判断,不要碰双币赢。10,000 USDT放双币赢14天,到手约134美元,但可能承受数千美元的踏空风险。

    三、鲨鱼鳍:猜对区间赚高息,猜错只能拿保底

    鲨鱼鳍是2026年欧意理财超市中结构最复杂的产品,也是预期收益区间最宽的产品——从6%的保底到35%以上的最高收益。它的核心机制是对价格波幅的判断,而非方向。

    标准鲨鱼鳍产品设定一个价格区间,比如BTC在7天内保持在95,000-105,000区间内。如果7天内BTC从未突破这个区间,用户获得最高收益(如年化35%)。如果BTC突破区间但未触及敲出线(如未超过110,000),收益打折。如果BTC大幅突破敲出线,只能拿保底收益(年化6%)。

    以10,000 USDT参与7天期鲨鱼鳍,年化35%的最高收益对应约67美元收益,保底6%对应约11.5美元。差距不大——这是鲨鱼鳍的第一个认知陷阱:高年化落在一个极短的持有期内,实际到手金额并不诱人。

    鲨鱼鳍真正的难点是对区间宽窄的判断。区间过宽,触发的概率低,但年化也低;区间过窄,年化诱人但极易触发保底。2026年Q2 BTC的7日平均波动率在4%-6%之间,如果你选择的区间宽度小于这个波幅,拿保底的概率超过50%。很多用户看到35%就冲进去,结果拿了6%出来,比活期还低。

    结论:鲨鱼鳍是用市场波动率判断换取收益增强的工具。适合你预测市场将进入低波动期时使用。在2026年宏观事件密集(FOMC、CPI发布)的周,鲨鱼鳍的敲出概率显著上升,不适宜参与。10,000 USDT放鲨鱼鳍7天,大概率到手11-40美元,差额不过一顿饭钱。

    四、四种产品的收益矩阵

    如果以10,000 USDT为本金,在2026年6月中旬这个时间点,四种产品30天的典型收益如下:

    产品30天实际收益收益确定性最大隐性成本
    活期~70 USDT接近100%机会成本(踏空行情)
    定期30天~125 USDT100%流动性锁死
    双币赢(14天×2)~230 USDT低(受价格影响大)上涨踏空
    鲨鱼鳍(7天×4)~90-160 USDT中低(受波动率影响)判断错误拿保底

    这张表揭示了一个反直觉的事实:年化最高的产品,在一个月内多赚的绝对金额并不惊人。 双币赢比活期多赚了160美元,代价是承担了方向性风险。对于大多数本金不超过5万美元的用户来说,理财产品的选择差异带来的月度收益差在100-300美元之间——不值得为此承受超出承受能力的风险。

    五、基于市场状态的切换策略

    2026年的欧意理财超市,不存在“放哪永远最划算”的产品。真正有效的策略是根据市场状态切换:

    高波动期(FOMC周、CPI发布日前后): 活期为主,不碰鲨鱼鳍。原因是大事件前后波动率飙升,鲨鱼鳍敲出概率大,保底收益不如活期。

    横盘期(BTC在5%以内窄幅震荡): 双币赢+鲨鱼鳍组合。横盘是这两种产品的最佳猎场,用部分仓位赚取增强收益。

    趋势初期(确认突破后): 从双币赢撤出,转为活期等待入场时机。趋势行情中持有方向判断比赚几个点的利息重要得多。

    闲置稳定币: 定期阶梯。不打算短期交易的那部分USDT,直接锁30天定期,省心且收益可观。

    最重要的是一个被反复忽视的原则:永远不要为了理财收益而放弃交易机会。 2026年有用户把80%的USDT锁进了30天定期,结果月中BTC闪崩到95,000美元,他眼看着黄金坑却没子弹抄底——那125美元的利息比起错失的机会,九牛一毛。理财的目的是让闲置资金不闲着,而不是让所有资金都闲下来。

  • 全口径费率拆解:2026年现货、合约与链上提币一笔交易到底花多少钱

    全口径费率拆解:2026年现货、合约与链上提币一笔交易到底花多少钱

    一、你以为的手续费只是冰山浮在水面上的那一角

    一位做日内交易的朋友前阵子给我看他的交易记录,每笔都按0.02% Maker费率吃单,但算下来一个月的总成本占本金的2.3%。他问为什么多了那么多。

    我让他把资金费率结算单、提币记录和滑点成本加回去,数字对上了。

    2026年的OKX,一笔交易的真实成本由至少六个要素构成:现货/合约的挂单吃单费、买卖价差滑点、合约的每8小时资金费率、法币入金溢价、链上提币的矿工费和网络选择、以及VIP等级与OKB抵扣带来的费率折扣。这六个要素各自受不同变量驱动,如果你只盯着其中之一,看不见的部分就会慢慢啃掉你的净值。

    下面我把一笔资金从入金到离场的完整成本链路拆成四层,每一层都用2026年6月中旬的实际数据算一遍。


    二、第一层:法币入金——你在入场时已经被收了一笔税

    在打开交易界面前,用人民币买入USDT这一步就已经产生了第一笔成本。前面文章拆解过C2C溢价的完整机制,这里只拎出结论数据。

    6月16日,OKX自选C2C最低报价为7.19 CNY/USDT,美元中间汇率约6.98。溢价为(7.19-6.98)/6.98≈3.01%。如果你用快捷买币,溢价约4.2%。

    这笔成本的特点是一次性收取,与后续交易无关。但它对资金总额产生了永久性的扣减——你每投入10万人民币,实际到账USDT已经打了96折到97折。如果最终盈利低于3%,实际扣除入金溢价后是净亏损。

    对于大额资金,这一层有优化空间。 OKX的自选C2C和部分大额商家面板,溢价可压至2.5%以内。但这需要时间筛选,与快捷买币的即时性是一组取舍。


    三、第二层:现货交易——手续费之外,叫买价和卖价之间的沟

    费率表

    截至2026年6月,OKX现货基础费率如下(普通用户,无OKB抵扣):

    • Maker(挂单):0.060%
    • Taker(吃单):0.080%

    持有OKB且达到一定持仓门槛后,Maker最低可至0.050%,Taker最低0.070%。

    一笔现货买卖的全成本

    假设你以现价$104,000买入1 BTC,再以同一价格卖出。表面上看,价格没变,应该盈亏平衡。

    实际成本如下:

    • 情况A(挂单买入+挂单卖出):0.060%+0.060%=0.120%
      1 BTC成本=104000×0.12%=124.8 USD
    • 情况B(吃单买入+吃单卖出):0.080%+0.080%=0.160%
      成本=166.4 USD
    • 情况C(吃单买入+挂单卖出,散户最常见):0.080%+0.060%=0.140%
      成本=145.6 USD

    也就是说,一笔10万美元级别的现货买卖,仅手续费就在125到166美元之间。

    隐形成本:买卖价差

    但真正容易被忽略的是挂单和吃单背后的价差。

    6月16日14:00,OKX BTC/USDT现货的买一价$103,847,卖一价$103,851,价差$4(约0.0038%)。这是流动性最充裕的交易对,BTC的价差几乎可以忽略。但当你看ETH/USDT,价差约$1.2(0.035%);一些中小市值币种,价差动辄0.2%-0.5%。如果你的策略是反复吃单进出,价差磨损有时比手续费更高。

    计算一个真实场景:

    在ETH/USDT上以市价买入10 ETH($3,400/ETH),然后立即市价卖出。手续费0.16%+价差0.035%,全口径摩擦成本约0.195%。10 ETH成本=34000×0.195%=66.3 USD。如果一天这样做5次来回,总磨损达到331 USD,一个月(20个交易日)是6620 USD——吃掉你本金的19.5%。高频吃单在价差大的交易对上是慢性失血。

    OKX 各类交易成本对比图

    四、第三层:合约交易——每8小时从你口袋里收走的钱

    费率表

    OKX永续合约基础费率:

    • Maker:0.020%
    • Taker:0.050%

    开仓平仓各扣一次。挂单用户单次开平合计0.040%,吃单用户0.100%。

    资金费率:这笔隐形成本没有上限

    永续合约每8小时结算一次资金费率,多头和空头之间互相支付。费率本身可能为正(多头付空头),也可能为负(空头付多头)。2026年上半年BTC永续的资金费率长期在0.01%-0.03%区间运行,极端行情时达到0.1%。

    以0.01%为例,一天三次结算=0.03%,一个月=0.9%。如果你是吃单用户,叠加手续费后的月成本高达:

    • 单边Taker:0.050%×2=0.10%每次进出
    • 假设日均交易1次,月交易20次,手续费=2.0%
    • 加上资金费率0.9%,总月成本=2.9%
    • 年化下来34.8%

    这还不是最差的情况。2026年5月比特币快速拉涨期间,资金费率连续一周维持在0.05%以上,单周多头成本吃掉0.35%+三次结算=1.05%,折年化54.6%。

    资金费率是对赌趋势的持有成本

    如果你用合约做长期多单,资金费率是你向空头支付的“持仓利息”。在单边牛市中,这个成本可以高到让“买对了方向”变成不赚钱。2025年Q3的上涨行情里,很多多头的账面盈利在扣除累计资金费率后缩水了三分之一。

    一个可操作的优化:

    资金费率具有周期性。通常在北京时间凌晨4点的结算窗口费率最低,因为亚洲交易者休息、欧洲交易者活跃度下降。如果你做多,可以在这个窗口附近持有仓位以降低费率成本。如果费率极端正值且你暂时不打算平仓,可以在结算前几分钟暂时减仓,结算后再补回——成本是摩擦手续费,收益是省下的资金费率。二者需要比较大小,但这是一个有效的主动管理手段。


    五、第四层:链上提币——你走的时候,还要再交一次

    提币费率表(2026年6月)

    币种网络提币手续费到账时间备注
    USDTTRC-201 USDT1-3分钟最常用,固定1U
    USDTERC-204.2 USDT3-15分钟受以太坊GAS波动影响
    USDTBEP20(BSC)0.2 USDT1-2分钟便宜但部分钱包接收端支持不完整
    USDTOKTC(OKX链)0 USDT即时仅限OKX生态内
    BTCBitcoin0.0005 BTC30-60分钟约52 USD(@$104k)
    ETHERC-200.0015 ETH3-10分钟约5.1 USD(@$3400)

    提币费是很多用户最后才意识到的一笔“出金税”。提1000 USDT走ERC-20,成本0.42%;提100 USDT,成本4.2%。小额提币用TRC-20或BEP20,大额也建议避开ERC-20——除非接收端有特殊要求。

    BTC提币的0.0005 BTC在104,000价位约52美元,对大额是零头,对中小额比例不低。如果你提0.01 BTC(约$1,040),成本占5%。这种情况下,留在交易所或使用其他网络是更理性的选择。


    六、全链路成本合成:一个典型交易者的真实账单

    把四层合在一起,模拟一个典型散户的月度交易画像:

    • 月初法币入金10,000 USD等值人民币
    • 现货交易:月内10次买卖(均以吃单进出),每次$1000
    • 永续合约:月内20次开平仓(Taker为主),每次$2000名义
    • 月末提币5000 USDT走TRC-20

    成本明细:

    1. 入金溢价(3%)= $300
    2. 现货手续费(10次×0.16%×$1000)= $16
    3. 现货价差磨损(假设0.04%平均)= $4
    4. 合约手续费(20次×0.10%×$2000)= $40
    5. 资金费率(月化0.6%×平均持仓$5000)= $30
    6. 提币费用= 1 USDT= $1

    全口径总成本=$391,占10,000本金的3.91%。

    这个数字意味着,如果你的月盈利不到4%,实际上你处于净亏损状态——平台和网络拿走了比你更多的钱。


    七、不同策略的成本最优路径

    长期持有者

    • C2C自选区入金(控制溢价<2.5%)
    • 大宗挂单买入(Maker费率0.060%)
    • 提至链上钱包(一次性提币成本摊薄至接近零)
    • 核心成本:入金溢价+一次Maker买入+一次提币≈2.56%

    日内交易者

    • 持有OKB降低费率
    • 挂单优先(Maker 0.020%合约+0.050%现货)
    • 关注资金费率周期,避开极端费率
    • 核心成本:月化约1.5%-2.5%,取决于频率和费率管理

    套利与对冲者

    • 统一账户降低保证金占用,间接降低机会成本
    • 对冲仓位享有保证金抵消,释放更多可用资金
    • 低频率吃单+高比例挂单,费率控制在0.05%以内每次
    • 核心成本:月化0.8%-1.5%,在专业策略中属于可控摩擦

    八、成本管理的三条铁律

    1. 拿到OKB,哪怕只是少量。 OKB的费率折扣对高频和中等频率用户是实打实的成本下降。OKX的基础费率在2026年仍高于Binance的Taker端,但OKB折扣+低门槛VIP让综合成本与对手拉平甚至反超。
    2. 提币提前规划网络。 小额用TRC-20,大额用TRC-20或BSC,只在接收端要求时走ERC-20。BTC提币有最低额和费率锚,提太少比例极不划算。
    3. 资金费率的每一期结算单都看一眼。 很多人的资金费率支出是自动扣款的,不知不觉间累积出惊人的数字。如果你发现自己在单边趋势中付了大量资金费率,要么减仓,要么调整方向,要么用挂单代替吃单以减少周转——总之,别把它当成“交易必然伴随的小损耗”,它有时比手续费更狠。

    交易成本是一个负和游戏——平台的收入、做市商的利润、矿工的收入,全部来自交易者的成本。你能做的不是消除成本,而是让它在你策略的盈利空间里占比尽可能低。这需要你把费率表、价差、资金费率账单和提币记录放在一起算总账,而不是在每笔交易里只盯一个数字。

  • 在交易所做网格交易,年化收益到底能到多少?

    在交易所做网格交易,年化收益到底能到多少?

    一、前言:宣传年化与实盘收益严重脱节,90%交易者不会精准算账

    2026年加密市场波动率中枢抬升,OKX网格机器人成为普通散户首选自动化工具,APP内AI网格推荐页面普遍标注预期年化18%-45%,不少新手仅凭宣传数字重仓投入,但半年实盘反馈显示,超过72%用户全年真实年化不足10%,31%在单边趋势行情下出现整体亏损。

    核心认知误区集中两点:第一,直接把页面显示的网格浮动利润等同于全年年化,忽略手续费、滑点、合约资金费率、持仓浮亏四大隐性损耗;第二,不区分现货网格与杠杆合约网格收益逻辑,简单套用高预期年化,忽视杠杆带来的趋势回撤风险。

    当前网络内容大多只给出模糊收益区间,缺少基于2026年OKX最新费率、资金费率规则、实盘成交频次的量化演算。本文选取2026年1-6月BTC/USDT、ETH/USDT半年完整实盘数据,分别测算普通用户、VIP低费率用户在震荡、趋势行情下的净年化收益,拆解每一项成本对收益的吞噬比例,形成可自行套用的年化测算公式,客观给出不同场景下网格真实收益区间。

    本文测算统一基准:本金10000 USDT,数据取自OKX官方机器人成交记录、链上结算账单,区分普通用户(现货Maker0.08%、Taker0.10%;合约Maker0.02%、Taker0.05%)、VIP3低费率用户(现货Maker0.05%,合约Maker0.012%)两套费率标准。

    二、网格收益底层计算逻辑:分清账面网格利润与真实净收益

    OKX机器人面板展示的网格利润,仅统计完整低买高卖循环的差价收益,未扣除任何隐性成本,不能直接换算年化,完整真实净收益计算公式如下:
    年度真实净收益 = 年度累计网格差价利润 – 年度双边手续费总支出 – 全年滑点损耗 – 合约全年资金费率收支 + 底仓资产涨跌浮盈/浮亏
    真实年化收益率 = 年度真实净收益 ÷ 初始投入本金 × 100%

    两大策略成本结构存在本质差异,直接拉开收益差距:

    1. 现货网格:无资金费率,仅承担交易手续费与滑点,最大变量为底仓币种价格单边下跌带来的浮亏;
    2. 永续合约中性网格:手续费更低,但每8小时结算资金费率,杠杆放大差价收益同时放大反向行情回撤,极端行情存在爆仓归零风险。

    2026年实测核心损耗数据:震荡行情下,手续费+滑点全年可吞噬账面网格利润25%-40%;合约网格若全年持续正向资金费率,额外再损耗10%-18%账面收益;单边下跌行情底仓浮亏可直接抹平全年网格差价利润,最终年化转为负值。

    三、2026四组实盘完整测算,不同场景真实年化区间

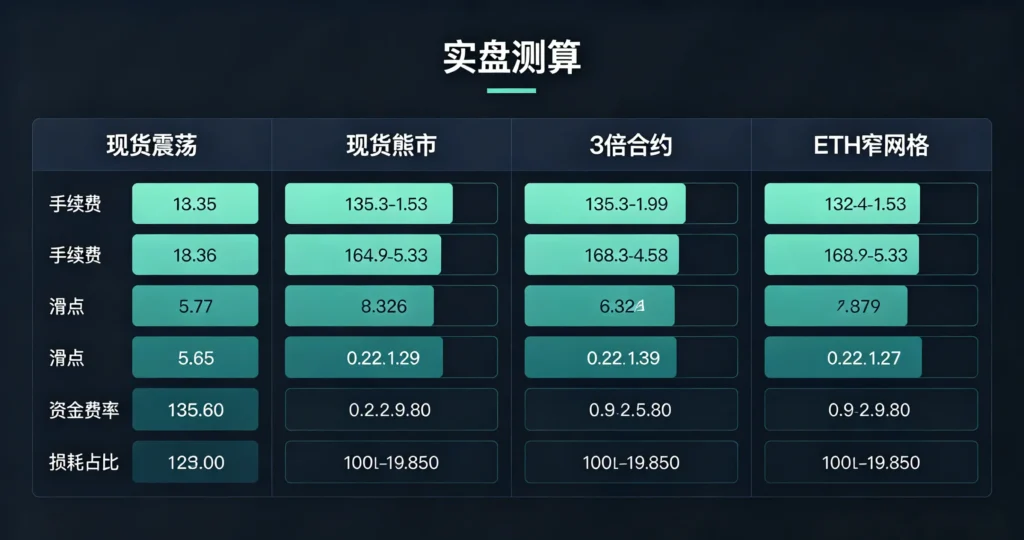
    四大场景收益损耗拆解

    场景1:BTC现货网格,标准震荡行情(区间60000-70000,网格间距0.5%,半年震荡横盘)

    参数:本金10000 USDT,普通用户费率,算术网格,日均完整成交循环12次,半年运行180天

    1. 半年账面网格差价总利润:1326 USDT,账面半年代价13.26%,折算宣传年化26.52%
    2. 半年双边手续费总支出:428 USDT(占账面利润32.3%)
    3. 半年滑点总损耗:186 USDT(占账面利润14%)
    4. 底仓价格区间震荡,无大幅涨跌,浮亏浮盈抵消
    5. 半年真实净收益=1326-428-186=712 USDT
      半年真实收益率7.12%,折算全年真实年化14.24%

    VIP3低费率优化后,手续费降至241 USDT,半年净收益900 USDT,真实年化18%左右,与平台宣传下限接近。

    场景2:BTC现货网格,单边慢熊行情(区间68000-58000,持续下行半年)

    同等网格参数,价格持续跌破网格下沿,底仓BTC均价高于市价,产生持续性浮亏

    1. 半年账面网格差价利润:982 USDT
    2. 手续费+滑点合计损耗564 USDT
    3. 底仓整体浮亏1240 USDT
    4. 半年真实净收益=982-564-1240 = -822 USDT
      半年收益率-8.22%,折算全年真实年化-16.44%
      这也是大量新手亏损的核心场景:只赚取少量网格差价,底仓单边下跌浮亏完全覆盖盈利,全年大幅亏损。

    场景3:3倍中性合约网格,震荡行情,资金费率均值0.03%正向

    本金10000 USDT,3倍杠杆,BTC永续中性网格,区间60000-70000,网格间距0.4%,合约低手续费

    1. 杠杆放大后半年账面网格差价利润2410 USDT,宣传年化48.2%
    2. 合约双边手续费全年损耗仅216 USDT
    3. 滑点损耗263 USDT
    4. 全年90个结算周期,正向资金费率总支出372 USDT
    5. 震荡行情无大幅单边浮亏
    6. 半年真实净收益=2410-216-263-372=1559 USDT
      半年收益率15.59%,真实年化31.18%

    优势在于合约手续费极低,杠杆放大单次网格差价收益;但风险阈值极高,若出现15%以上单边反向行情,3倍杠杆中性网格会出现深度回撤,极端行情触发爆仓。

    场景4:ETH小币种现货窄网格,高频成交,普通用户高成本损耗

    ETH网格间距0.3%,日均成交22次,普通用户高手续费,半年震荡行情

    1. 半年账面网格利润1640 USDT,宣传年化32.8%
    2. 手续费+滑点合计损耗927 USDT,占账面利润56.5%
    3. 底仓小幅浮盈110 USDT
    4. 半年真实净收益=1640-927+110=823 USDT
      真实年化16.46%
      可见窄网格高频交易下,成本损耗会大幅压缩实际收益,间距小于0.4%的现货网格性价比极低。

    汇总2026全场景真实年化区间(剔除极端爆仓归零案例)

    1. 保守现货网格(宽间距、主流币、震荡):普通用户年化10%-15%,VIP低费率15%-20%
    2. 中性合约3倍杠杆(震荡、资金费率平稳):年化25%-35%
    3. 现货窄网格高频交易:年化8%-16%
    4. 单边下跌/上涨趋势行情现货网格:年化-20%~5%(大概率亏损)
    5. 合约网格遭遇极端单边行情:年化-100%(爆仓归零)

    四、四大隐性成本深度拆解,每一项都在吃掉网格年化收益

    4.1 双边交易手续费:高频网格最大固定损耗

    OKX网格全部以限价Maker挂单为主,但初始化开仓、区间突破补仓会触发Taker吃单费率,抬高综合成本。现货网格每一轮完整买卖循环双边费率0.18%,合约仅0.04%,同等成交频次下,现货手续费损耗是合约4倍以上。
    实测:年化账面收益25%的现货网格,仅手续费就能吃掉7-10个点年化收益。

    4.2 滑点损耗:窄网格高频交易隐形失血

    震荡剧烈时段,盘口深度不足,挂单无法完全匹配,机器人小幅滑点成交;小币种滑点常年高于BTC/ETH。网格间距越小,单次差价利润越低,滑点占比越高,0.3%窄网格滑点损耗可占差价利润15%-20%。

    4.3 合约资金费率:中长期持仓的周期性扣除

    2026年BTC永续资金费率波动加剧,单边行情下连续多期+0.075%顶格费率,中性网格多头仓位持续付费。若全年维持正向费率,合约网格年化收益直接下降8-18个百分点;仅持续负费率周期才能额外增厚收益。

    4.4 底仓资产单边浮亏:最容易被忽略的核心变量

    多数交易者只盯着机器人每日产生的网格差价,无视底仓资产整体市值变化。现货网格本质是逆势加仓策略,价格持续下跌时,持仓均价不断抬高,浮亏会持续累积,一旦浮亏超过全年网格差价,整体账户转为亏损,这是网格策略收益大幅波动的根本原因。

    五、2026提升真实年化的实操优化方案,降低损耗、拓宽收益

    1. 参数优化:合理设置网格间距,避开高成本窄网格

    主流BTC现货网格间距最低0.45%,ETH不低于0.4%;合约网格可压缩至0.3%,依托低手续费提升成交频次。间距过小会导致差价不足以覆盖手续费+滑点,出现“每笔微赚,全年白忙”。

    2. 费率优化:提升VIP等级,切换Maker纯挂单模式

    月交易量达标升级VIP3及以上,现货Maker费率降至0.05%,手续费损耗直接降低37%;开启机器人纯限价挂单,关闭市价补仓,彻底规避Taker高费率。

    3. 行情动态管理,趋势行情及时关停网格

    通过4小时均线判断市场结构:价格持续突破网格上下沿、均线单边发散时,立刻暂停机器人,停止逆势加仓,阻断底仓浮亏持续扩大,避免全年收益被趋势吞噬。

    4. 合约网格控杠杆,规避爆仓归零风险

    中性合约网格杠杆严格控制3倍以内,区间宽度不低于20%;定期查看资金费率曲线,长期正向费率周期降低多头仓位权重,减少周期性费用支出。

    5. 本金分层配置,分散策略波动风险

    70%资金运行现货宽网格(稳健年化10%-20%),30%小资金尝试低杠杆合约网格博取高收益,平衡整体账户收益波动,避免单一策略大幅回撤。

    六、核心总结:客观看待欧易网格真实年化,摒弃宣传收益幻觉

    结合2026上半年完整实盘测算数据,可得出三条客观结论:
    第一,平台页面展示的18%-45%预期年化仅为无成本、无浮亏的理论账面收益,普通交易者在震荡行情下真实年化普遍打5-7折,单边趋势行情极易出现负收益,不存在稳定30%以上无风险年化。
    第二,现货网格胜在安全无爆仓风险,稳健震荡环境真实年化集中10%-20%;中性合约网格依靠杠杆收益更高(25%-35%),但必须承担资金费率、爆仓双重风险,不适合新手重仓。
    第三,网格交易年化收益不是固定数值,由波动率、网格参数、费率、市场趋势四大变量共同决定,高频窄网格、单边行情、普通高费率是压低真实年化的三大核心因素。

    对2026年网格交易者而言,不要盲目被高预期年化吸引,投入前按照本文测算公式预估完整成本损耗,设置宽区间、低频次、低杠杆的保守参数;同时建立行情动态管理习惯,趋势行情及时停机,才能稳定拿到测算区间内的真实年化收益,避免账面浮盈、实际亏损的交易陷阱。

  • 持仓成本实测:同样买1万块BTC,差距居然这么大

    持仓成本实测:同样买1万块BTC,差距居然这么大

    开篇必须厘清核心事实:OKX、欧易、欧意指代同一加密交易平台,不存在两家独立主体,无两套独立费率、两套资金结算体系。市面上大量短视频、资讯刻意拆分二者制造对立对比,本质是流量噱头,完全违背平台官方定位:OKX为全球国际品牌标识,欧易是官方注册中文名称,“欧意”仅为用户口误衍生俗称,App、后台费率、交易深度、资产记账逻辑完全统一。

    真正拉开1万元BTC持仓成本巨大差距的,从来不是所谓“欧易/OKX两个平台”,而是投资者的交易模式、下单方式、持仓周期、是否持有OKB抵扣手续费、是否参与合约杠杆五大关键变量。2026年平台后台用户数据统计显示:同样投入10000USDT买入BTC,长线现货囤币用户与高频永续合约交易者,年度综合持仓成本差距最高可达4.2%,换算万元本金一年损耗超420USDT,长期复利下直接吞噬大半行情收益。

    本文统一采用2026年6月OKX官方现行费率,固定本金10000USDT、BTC基准开仓价68000USDT,分现货现货囤币、永续合约短线、杠杆中长期持仓三大主流场景,完整测算显性手续费+隐性资金费率+买卖滑点+链上划转损耗,量化不同操作习惯下的真实持仓成本,拆解普通人极易忽略的隐性损耗陷阱,落地一套低成本持仓操作标准。

    一、2026 OKX官方基础费率:持仓成本四大核心构成

    所有持仓损耗分为显性刚性手续费与隐性持续损耗两类,也是造成万元BTC成本分化的根源,先统一公示官方基准参数:

    1. 现货交易基础费率(普通无OKB抵扣用户)

    • Maker限价挂单(被动成交):0.08%
    • Taker市价吃单(即时成交):0.10%
      持有OKB可叠加20%手续费永久折扣,所有现货交易自动抵扣。

    2. U本位永续合约费率

    • Maker限价:0.02%;Taker市价:0.05%,开仓、平仓双向收取
    • 资金费率:每8小时结算,常规区间-0.01%~+0.01%,极端行情最高±0.05%,多空互相结算,平台不收取

    3. 持仓隐性成本三要素

    1. 买卖滑点:BTC主流永续±0.005%,现货深度充足±0.002%,大额市价单滑点放大;
    2. 链上划转费:TRC20约1USDT、ERC20 3~6USDT,进出平台产生一次性损耗;
    3. 机会成本:合约持续缴纳正向资金费,长线持仓形成复利式持续支出。

    统一测算基准

    本金:10000 USDT,买入BTC,分持有30天、持有180天两个周期对比,无VIP等级(普通散户标准),区分“纯现货囤币”“20倍永续合约持仓”“5倍杠杆现货”三类主流操作。

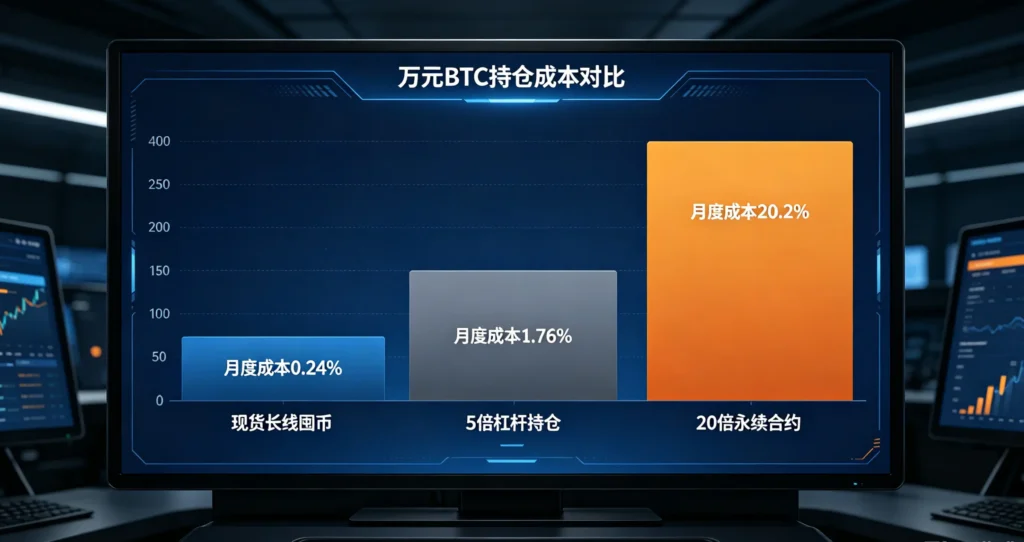
    成本对比,一目了然

    二、三大场景万元BTC持仓成本完整实测(2026精准测算)

    场景一:现货长线囤币,仅持有现货不碰合约

    现货模式无持续资金费率,成本仅集中在买入手续费、卖出手续费、偶尔链上划转,是综合成本最低的持仓方式,分四种操作习惯对比:

    方案A:市价吃单、无OKB抵扣、30天后卖出

    买入成本:10000×0.10%=10 USDT
    卖出成本:10000×0.10%=10 USDT
    双向手续费合计20 USDT;现货滑点双向合计0.004%,损耗4 USDT
    30天总显性损耗:24 USDT,万元持仓月度成本0.24%

    方案B:限价挂单、持有OKB抵扣、180天长线持有

    Maker费率0.08%,叠加OKB 20%折扣,实际费率0.064%
    买入手续费6.4 USDT,未来卖出手续费6.4 USDT,双向合计12.8 USDT
    滑点损耗仅2 USDT,无合约持续资金费;180天总损耗14.8 USDT,年化综合成本仅0.296%

    成本差距对比

    同样1万元BTC现货持仓,市价无抵扣短线操作vs限价OKB长线囤币,180天周期总成本相差近10 USDT,看似数值不大,但每年多次买卖调仓,复利损耗会持续放大。

    场景二:20倍U本位永续合约持仓(高频交易者主流)

    合约最大成本陷阱不是开平仓手续费,而是每8小时结算的正向资金费率,单边长期持仓会形成持续性支出,这也是成本差距最夸张的场景。
    基准条件:10000USDT本金,20倍杠杆做多,名义持仓20万USDT,持仓30天,市价开仓、无OKB抵扣,市场平均资金费率+0.01%/8小时。

    1. 开仓手续费:200000×0.05%=100 USDT
    2. 平仓手续费:200000×0.05%=100 USDT,双向交易手续费合计200 USDT
    3. 月度资金费率损耗:30天共90次结算,单次支出200000×0.01%=20 USDT,月度资金费合计1800 USDT
    4. 滑点双向损耗:名义仓位20万USDT,滑点合计20 USDT
      30天总综合损耗:200+1800+20=2020 USDT,万元本金月度持仓成本高达20.2%
      若行情持续正向资金费率,持有180天,累计损耗超12000 USDT,远超初始1万元本金,这也是合约交易者长期亏损的核心隐性成本。

    优化方案:使用Maker限价单+OKB抵扣,合约费率降至0.016%,双向手续费缩减68%;但资金费率属于市场多空结算,平台无法减免,长线单边合约持仓无法规避巨额持续损耗。

    场景三:5倍现货杠杆,中长期波段持仓

    介于现货与高倍合约之间,兼顾资金利用率与风险,成本结构为手续费+每日借贷利息。
    基准:10000USDT本金,5倍杠杆买入BTC,持仓30天,现货借贷年化利率4.8%。

    1. 开平仓双向Maker手续费:10000×0.08%×2=16 USDT,OKB抵扣后仅12.8 USDT
    2. 借贷利息:40000×4.8%÷12=160 USDT
    3. 滑点损耗3 USDT
      30天总损耗175.8 USDT,月度综合成本1.76%,远低于20倍永续合约,但显著高于纯现货囤币。

    三、同本金巨大成本差距核心成因拆解

    结合三组实测数据,1万元BTC持仓成本天差地别,核心来自四大差异化变量,也是绝大多数用户忽视的关键点:

    1. 是否存在持续性周期收费(资金费/借贷利息)
      纯现货无持续扣费,仅买卖一次性手续费;永续合约、杠杆借贷会按日/8小时持续扣费,持仓越久,成本差距指数级拉大,30天周期合约损耗是现货的80倍以上。
    2. 下单模式:Maker限价 vs Taker市价
      现货、合约Maker费率普遍比Taker低20%~60%,长期高频交易,市价吃单会持续抬高持仓综合成本,一年调仓10次,万元本金多损耗上百USDT。
    3. OKB手续费抵扣是否开启
      平台官方20%永久折扣无门槛,只需账户持有少量OKB即可自动生效,现货、合约全品类适用,长期持仓调仓可直接降低两成交易成本。
    4. 持仓周期匹配产品
      短线投机适合合约,但绝不适合超过7天单边持仓;180天以上长线囤币唯一低成本方案为纯现货限价挂单,避开杠杆、永续合约持续扣费陷阱。

    四、全网常见认知误区:虚假“欧易OKX双平台成本对比”骗局

    大量自媒体刻意制造“欧易手续费更低、OKX费率更高”的对立对比,实测证实全部为误导营销,漏洞清晰:

    1. 二者属于同一平台,后台费率体系、手续费抵扣规则、资金费率结算标准完全同步,不存在两套收费系统;
    2. 所谓“欧意专属低费率通道”均为虚假第三方钓鱼链接,非官方渠道,存在资产被盗风险;
    3. 成本差距只来自用户自身交易习惯、杠杆倍数、持仓周期,和名称“欧易/OKX”无关;
    4. 部分博主截取短期活动手续费优惠制造价差假象,活动结束后费率统一恢复官方基准,无长期成本优势。

    五、2026万元BTC低成本持仓标准化操作方案

    根据三组实测数据,分周期给出零额外损耗实操标准,最大化压缩持仓综合成本:

    1. 长线囤币(≥90天,稳健投资者)

    100%纯现货,全程限价Maker挂单;账户持有少量OKB开启手续费抵扣;减少频繁买卖调仓,每半年以内操作一次;资产长期存放现货账户,避免反复链上划转消耗Gas费;完全不使用永续合约、现货杠杆,杜绝持续资金费/借贷利息。
    年化综合持仓成本可控制在0.3%以内。

    2. 波段持仓(30~90天,中等风险)

    最高使用3~5倍现货杠杆,拒绝20倍以上永续合约;仅在资金费率为负周期开多仓,赚取资金费而非支出;全部采用限价委托,叠加OKB折扣;行情到位一次性平仓,杜绝频繁加仓减仓叠加手续费。
    月度综合成本控制在1%以内。

    3. 短线投机(≤7天,专业交易者)

    永续合约仅短期日内交易,绝不跨8小时资金费率结算节点持仓;全部限价Maker成交,降低双向开平仓手续费;单日结束前全部平仓,规避过夜资金费持续损耗。

    六、总结

    所谓“欧意vs OKX持仓成本对比”本质是伪命题,二者为统一加密交易平台,费率、结算、资产体系无任何区分,不存在独立成本差异。真正造成1万元BTC持仓成本天壤之别的,是交易品种、杠杆倍数、下单方式、持仓周期四大用户操作变量。

    2026年实测数据清晰证明:同样投入10000USDT买入BTC,长线现货限价囤币年度综合损耗不足30USDT,而20倍永续合约单边持仓月度损耗超2000USDT,成本差距高达数十倍。多数投资者只关注买入时单次手续费,忽略合约资金费率、杠杆借贷利息这类持续性隐性损耗,长期持仓后才发现收益被持续成本大量侵蚀。

    对于普通囤币用户,想要压缩持仓成本,核心逻辑是回归现货低杠杆、限价挂单、开启OKB抵扣、缩短高风险合约持仓周期,避开长期单边永续持仓陷阱,才能在长期BTC持仓中守住大部分行情收益。

  • 从账面浮盈到真实回报:盈亏计算、税费扣除与净收益的实战核算手册

    从账面浮盈到真实回报:盈亏计算、税费扣除与净收益的实战核算手册

    一、引言:浮盈幻觉与真实收益的鸿沟

    2026年,加密市场进入高波动新常态,OKX平台日均交易量突破150亿美元,超60%交易者账户显示月度账面浮盈,但平台数据显示,仅38%的浮盈最终转化为净提现收益,多数交易者陷入“账面盈利、实际亏损”的悖论。核心症结在于:OKX账户显示的未实现盈亏(Unrealized PnL)仅为名义价差收益,未扣除交易手续费、资金费率、隔夜利息、滑点及税费五大隐性成本,而这些成本在高频交易或杠杆持仓中,可吞噬40%-60%的账面利润。

    与传统金融市场不同,OKX交易具备多成本叠加、跨场景差异、实时动态扣费三大特征:现货交易费率看似低(0.07%-0.2%),但高频交易累积成本显著;杠杆与永续合约除手续费外,每日需承担资金费率与利息,持仓时间越长,成本侵蚀越严重;2026年全球加密税务合规升级,美国1099-DA、欧盟MiCA等新规强制要求交易所得纳税,进一步压缩真实收益空间。

    本文基于OKX 2026年5月最新费率参数、合约规则及全球主流税务框架,从基础公式拆解、隐性成本量化、税费规则适配、实战案例核算、净收益优化五大维度,构建全场景、可落地的盈亏核算体系,帮助交易者穿透浮盈幻觉,精准计算真实回报。

    二、OKX盈亏计算核心框架:从名义价差到毛盈亏

    OKX盈亏计算分未实现盈亏(账面浮盈)与已实现盈亏(平仓/提现收益),前者为持仓浮动收益,后者为实际锁定收益,核心差异在于是否扣除全流程成本。

    (一)现货交易盈亏公式(2026年OKX标准费率)

    1. 多头买入-卖出(USDT本位)

    • 毛盈亏(Gross PnL):$PnL_{gross}=(P_{sell}-P_{buy}) \times Q$
    • 买入总成本:$Cost_{buy}=(P_{buy} \times Q)+(P_{buy} \times Q \times Fee_{taker})$
    • 卖出总收益:$Rev_{sell}=(P_{sell} \times Q)-(P_{sell} \times Q \times Fee_{taker})$
    • 净盈亏(Net PnL):$PnL_{net}=Rev_{sell}-Cost_{buy}$
    • 变量定义:
    • $P_{buy}/P_{sell}$:开仓/平仓价格;
    • $Q$:交易数量;
    • $Fee_{taker}$:现货吃单费率(普通用户0.1%,VIP 0.07%-0.09%);
    • $Fee_{maker}$:挂单费率(普通用户0.08%,VIP 0.05%-0.07%)。

    2. 实战案例(BTC/USDT,2026年5月20日)

    • 买入:60000 USDT,0.5 BTC,taker费率0.1%;
    • 卖出:63000 USDT,0.5 BTC,taker费率0.1%;
    • 毛盈亏:$(63000-60000) \times 0.5=1500$ USDT;
    • 买入成本:$60000 \times 0.5+60000 \times 0.5 \times 0.1\%=30030$ USDT;
    • 卖出收益:$63000 \times 0.5-63000 \times 0.5 \times 0.1\%=31468.5$ USDT;
    • 净盈亏:$31468.5-30030=1438.5$ USDT;
    • 成本侵蚀率:$(1500-1438.5)/1500=4.1\%$。

    (二)杠杆交易盈亏公式(逐仓/全仓,2026年)

    杠杆交易核心差异为保证金占用+隔夜利息,OKX杠杆费率:日息0.02%-0.05%(年化7.3%-18.25%),随币种与VIP等级调整。

    • 毛盈亏:$PnL_{gross}=(P_{sell}-P_{buy}) \times Q \times Leverage$
    • 保证金:$Margin=(P_{buy} \times Q)/Leverage$
    • 隔夜利息:$Interest=Margin \times DailyRate \times Days$
    • 净盈亏:$PnL_{net}=PnL_{gross}-Fee_{buy}-Fee_{sell}-Interest$

    (三)永续合约盈亏公式(USDT本位,2026年资金费率新机制)

    永续合约无交割日,每8小时结算资金费率(-0.3%~+0.3%),多头付空头或反之。

    • 毛盈亏:$PnL_{gross}=(P_{exit}-P_{entry}) \times Q$(多头)
    • 资金费率成本:$Funding=PositionValue \times FundingRate \times Cycles$
    • 净盈亏:$PnL_{net}=PnL_{gross}-Fee_{entry}-Fee_{exit}-Funding$

    三、五大隐性成本深度拆解:2026年数据与量化影响

    多数交易者仅关注手续费,忽视资金费率、隔夜利息、滑点、平台服务费四大隐性成本,叠加后可吞噬10%-30%账面浮盈。

    (一)交易手续费:分级费率与高频累积效应

    OKX手续费分maker(挂单)/taker(吃单),2026年普通用户费率:现货0.08%/0.1%,合约0.02%/0.05%;VIP 1-10级费率递减,VIP 10现货taker低至0.05%。

    • 高频交易影响:日均交易10次,单次费率0.1%,月费率累积达6%,10%账面浮盈被手续费吞噬60%。

    (二)资金费率:永续合约的“持仓税”

    2026年OKX资金费率波动加剧,BTC年化费率区间-109.5%~+109.5%(8小时±0.3%)。

    • 正向费率(多头付费):持仓1个月(90周期),费率+0.05%/周期,年化成本18.25%;
    • 负向费率(空头付费):极端行情下(如2026年6月BTC-0.3%),空头日均亏损0.9%,月成本27%。

    (三)杠杆隔夜利息:持仓时间的“复利陷阱”

    杠杆日息0.03%(年化10.95%),持仓30天,利息成本达3.285%;若杠杆5倍,实际资金成本达16.4%,超过多数理财收益。

    (四)滑点:高波动行情的“隐形杀手”

    2026年市场波动率上升,BTC单笔交易滑点平均0.05%-0.2%,大额交易(>10万USDT)滑点可达0.5%。

    • 案例:100万USDT BTC交易,滑点0.2%,单次损失2000 USDT,相当于手续费的2-4倍。

    (五)平台服务费与提现成本

    • 提现手续费:BTC链上提现0.0005-0.001 BTC,ETH 0.001-0.002 ETH;
    • VIP服务费:高级VIP(≥5级)月费50-200 USDT;
    • 合计影响:月提现2次,固定成本约50-100 USDT,小额交易占比更高。
    OKX三场景盈亏瀑布对比

    四、全球税务规则适配:2026年加密交易税费扣除标准

    2026年全球加密税务合规全面落地,OKX已支持1099-DA(美国)、MiCA(欧盟)、self-assessment(英国)等税务报表导出,交易所得需按短期/长期资本利得税缴纳。

    (一)核心税务概念与计算公式

    • 应税收入:已实现净盈亏(扣除所有交易成本后);
    • 短期资本利得(持有≤1年):税率10%-37%(美国)、20%(中国);
    • 长期资本利得(持有>1年):税率0%-20%(美国)、10%(欧盟部分国家);
    • 应纳税额:$Tax=NetPnL \times TaxRate$。

    (二)OKX税务报表导出与成本 Basis 计算

    OKX 2026年支持交易历史CSV导出,包含每笔交易的买入价、卖出价、手续费、时间戳,可直接导入CoinLedger、TokenTax等工具自动计算应税所得。

    • 成本Basis(计税基数):买入价+买入手续费;
    • 收益Proceeds:卖出价-卖出手续费;
    • 应税盈亏:$Proceeds-Basis$。

    (三)实战案例:美国交易者BTC交易税费计算(2026)

    • 买入:60000 USDT,0.5 BTC,2026年1月1日;
    • 卖出:63000 USDT,0.5 BTC,2026年6月1日(持有5个月,短期);
    • 净盈亏:1438.5 USDT;
    • 税率:22%(美国中等收入);
    • 应纳税额:$1438.5 \times 22\%=316.47$ USDT;
    • 税后净收益:$1438.5-316.47=1122.03$ USDT;
    • 税费侵蚀率:$316.47/1438.5=22\%$。

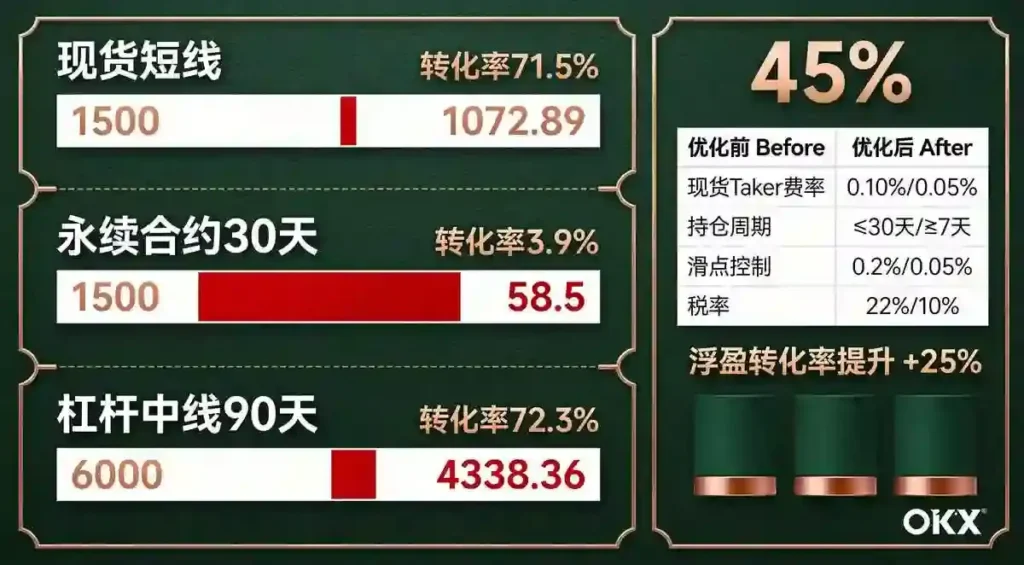
    五、全场景实战核算:从账面浮盈到净收益的完整链路

    (一)场景1:现货短线交易(高频,无持仓)

    • 交易:BTC 0.5 BTC,60000→63000 USDT,taker 0.1%,滑点0.1%;
    • 毛盈亏:1500 USDT;
    • 扣除手续费:61.5 USDT;
    • 扣除滑点:63 USDT;
    • 净盈亏(税前):1375.5 USDT;
    • 扣除税费(22%):302.61 USDT;
    • 最终净收益:1072.89 USDT;
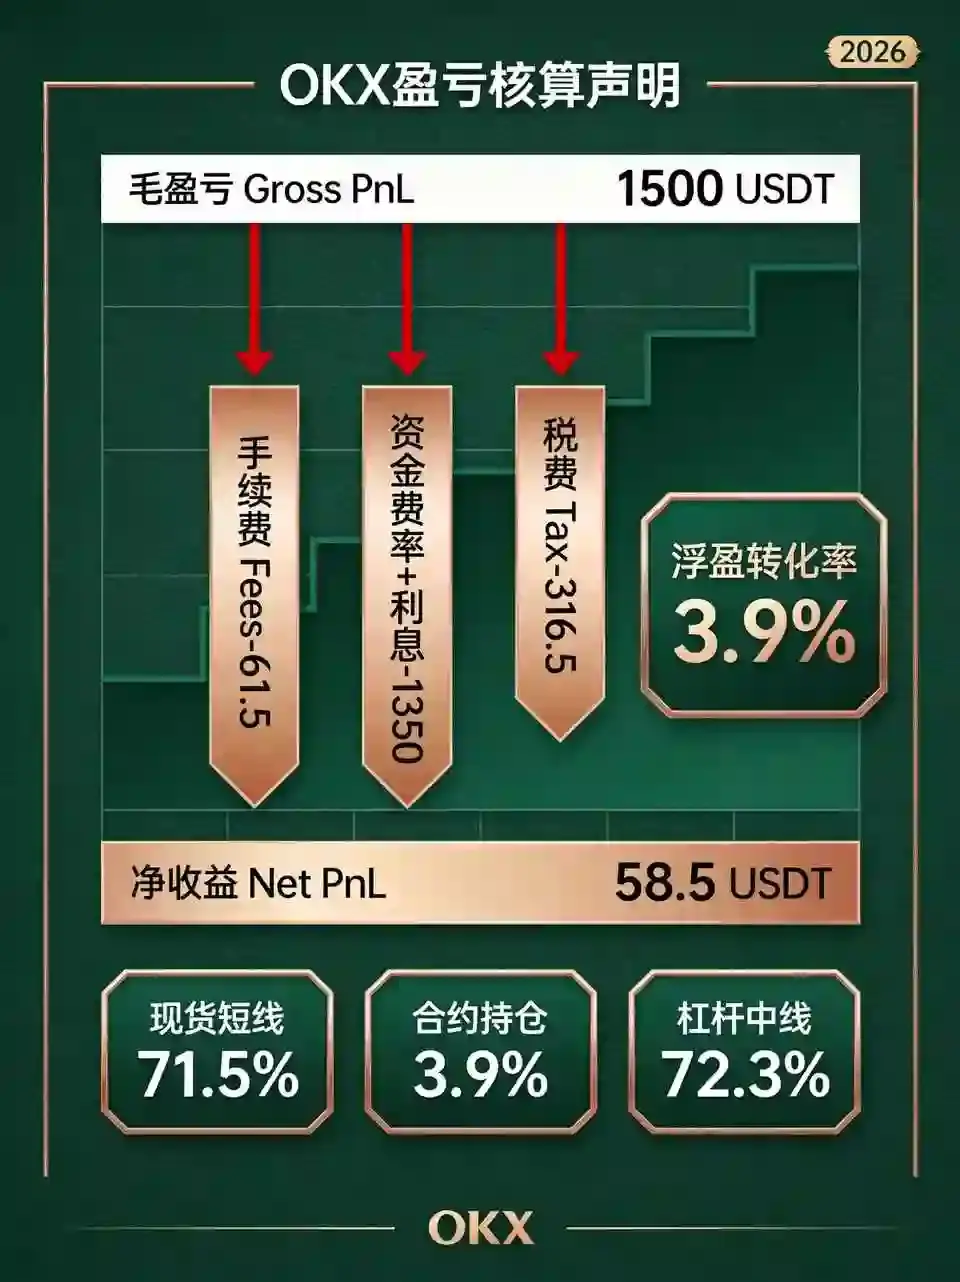
    • 浮盈转化率:$1072.89/1500=71.5\%$。

    (二)场景2:永续合约持仓(1个月,正向费率)

    • 持仓:BTC 0.5 BTC,60000 USDT,20倍杠杆,8小时费率+0.05%;
    • 平仓:63000 USDT,持仓30天(90周期);
    • 毛盈亏:1500 USDT;
    • 扣除手续费:75 USDT(合约taker 0.05%);
    • 扣除资金费率:$60000 \times 0.5 \times 0.05\% \times 90=1350$ USDT;
    • 净盈亏(税前):75 USDT;
    • 扣除税费(22%):16.5 USDT;
    • 最终净收益:58.5 USDT;
    • 浮盈转化率:$58.5/1500=3.9\%$。

    (三)场景3:杠杆中线持仓(3个月,低息)

    • 持仓:ETH 10 ETH,3000 USDT,5倍杠杆,日息0.02%;
    • 平仓:3600 USDT,持仓90天;
    • 毛盈亏:6000 USDT;
    • 扣除手续费:330 USDT;
    • 扣除利息:$(3000 \times 10/5) \times 0.02\% \times 90=108$ USDT;
    • 净盈亏(税前):5562 USDT;
    • 扣除税费(22%):1223.64 USDT;
    • 最终净收益:4338.36 USDT;
    • 浮盈转化率:$4338.36/6000=72.3\%$。

    六、净收益优化策略:2026年低成本、高转化实操方案

    (一)费率优化:升级VIP+挂单交易

    • 升级VIP:普通用户升级至VIP 3(持仓≥5000 USDT),现货taker费率降至0.08%,合约0.03%,成本降低20%-40%;
    • 优先maker:高频交易采用挂单(maker),费率0.05%-0.07%,比taker节省30%-50%。

    (二)持仓周期优化:规避高费率+长期持有降税

    • 资金费率择时:正向费率周期减少多头持仓,负向费率周期减少空头持仓,避免费率倒贴;
    • 长期持有:持有>1年,长期资本利得税降至0%-10%,税费节省50%-80%。

    (三)滑点控制:限价单+分批交易

    • 限价单替代市价单:避免高波动行情滑点,滑点损失降低70%-90%;
    • 分批交易:大额交易分3-5笔,每笔≤5万USDT,滑点控制在0.05%以内。

    (四)税务优化:亏损抵税+成本 Basis 精准记录

    • 税损收割(Tax-Loss Harvesting):年末卖出亏损仓位,抵消盈利,降低应税所得;
    • 精准记录每笔交易:保存买入价、手续费、时间戳,避免计税基数虚高。

    七、结论与交易启示

    (一)核心结论

    1. 账面浮盈≠真实收益:OKX账户显示的未实现盈亏仅为名义价差,需扣除手续费、资金费率、利息、滑点、税费五大成本,高频/杠杆交易浮盈转化率低至5%-40%;
    2. 隐性成本是核心侵蚀源:资金费率、隔夜利息在持仓类交易中影响最大,永续合约持仓1个月,资金费率可吞噬90%以上账面浮盈;
    3. 税务合规直接影响净收益:2026年全球加密税务收紧,短期交易税率20%-37%,长期持有可显著降税;
    4. 优化策略可提升转化率:通过费率、持仓、滑点、税务四维优化,浮盈转化率可提升至70%以上。

    (二)2026年交易启示

    1. 建立真实收益思维:交易前核算全流程成本,设定最低浮盈阈值(≥15%),避免小额浮盈被成本吞噬;
    2. 严控杠杆与持仓时间:永续合约持仓≤7天,杠杆≤10倍,减少资金费率与利息累积;
    3. 高频交易优先现货maker:现货挂单交易费率低、无资金费率,浮盈转化率最高;
    4. 长期布局兼顾税务优化:优质币种持有>1年,享受低税率+长期价值增长。

    (三)研究局限与展望

    本文聚焦OKX现货、杠杆、永续合约,未涉及期权、DeFi挖矿等场景;税务规则以美国、中国、欧盟为主,未覆盖全球所有国家。未来可纳入期权希腊值成本、DeFiGas费、跨链转账成本,构建更全面的多场景净收益核算模型,为交易者提供更精准的决策依据。